Короткий ответ: расчёт зарплаты по окладу
За полный месяц зарплата по окладу равна окладу плюс премии и доплаты, а за неполный месяц оклад делят на рабочие дни месяца и умножают на отработанные. На руки выплачивают начисленную сумму за вычетом НДФЛ 13 %. С оклада 60 000 ₽ без вычетов удержат 7 800 ₽ и выплатят 52 200 ₽, одинаково в январе с 15 рабочими днями и в октябре с 22.
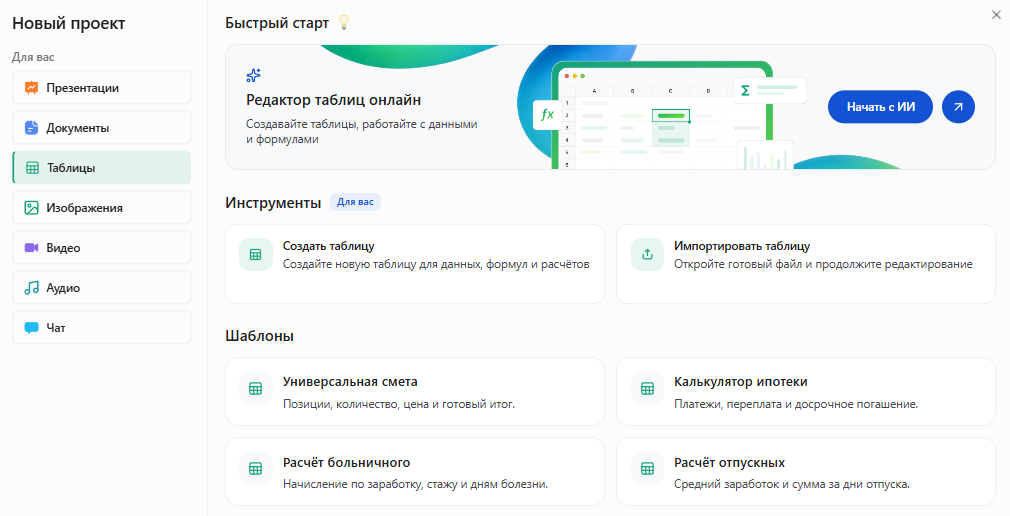
В Slidy можно описать свой случай словами в разделе «Таблицы» → «Начать с ИИ» и получить таблицу расчёта зарплаты.
Собрать таблицу расчёта зарплаты в Slidy под свой оклад
Что говорит закон о расчёте зарплаты по окладу
- Оклад — оплата за календарный месяц без компенсационных, стимулирующих и социальных выплат (ст. 129 ТК РФ).
- За полностью отработанную норму месяца зарплата не ниже МРОТ (ч. 3 ст. 133 ТК РФ).
- Зарплату платят не реже чем каждые полмесяца (ч. 6 ст. 136 ТК РФ).
- На Севере начисляют районный коэффициент и процентную надбавку (ст. 148, 315–317 ТК РФ).
- НДФЛ удерживает работодатель (ст. 226 НК РФ) по ставкам ст. 224 и с вычетами ст. 218 НК РФ.
Источник: ст. 129, ст. 133, ст. 136, ст. 148, ст. 315, ст. 316, ст. 317 ТК РФ; ст. 218, ст. 224, ст. 226 НК РФ.
МРОТ 2026 — 27 093 ₽ и как с ним сравнивать
С 1 января 2026 года МРОТ равен 27 093 ₽ (Федеральный закон от 28.11.2025 № 429-ФЗ). С ним сравнивают всю зарплату за полностью отработанный месяц, так что оклад может быть ниже МРОТ, если вместе с премиями зарплата не меньше МРОТ. Районный коэффициент и северную надбавку начисляют сверх МРОТ (постановление КС РФ от 07.12.2017 № 38-П). Оплату сверхурочных, ночных и праздничных часов в сравнение не включают (постановление КС РФ от 11.04.2019 № 17-П). За неполный месяц зарплата может быть меньше МРОТ, а региональный минимум бывает выше федерального (ст. 133.1 ТК РФ).
Районный коэффициент и северная надбавка
Труд в местностях с особыми климатическими условиями оплачивают не ниже установленных законодательством размеров (ст. 148 ТК РФ). На Крайнем Севере и в приравненных местностях применяют районный коэффициент, который устанавливает Правительство РФ, и надбавку за стаж работы в этих районах (ст. 315–317 ТК РФ).
НДФЛ и вычеты на детей в 2026 году
Ставка НДФЛ 13 % действует, пока доход за год не превысил 2,4 млн ₽, а с превышения берут 15 % и выше по прогрессивной шкале п. 1 ст. 224 НК РФ. Районный коэффициент и северную надбавку облагают отдельно, по ставке 13 % до 5 млн ₽ в год (п. 6.2 ст. 210, п. 1.2 ст. 224 НК РФ).
Вычеты на детей уменьшают облагаемую сумму каждый месяц (пп. 4 п. 1 ст. 218 НК РФ): 1 400 ₽ на первого ребёнка, 2 800 ₽ на второго, 6 000 ₽ на третьего и следующих, 12 000 ₽ на ребёнка-инвалида. Вычет действует, пока основная налоговая база с начала года не превысила 450 000 ₽, а северная база в неё не входит. С 2025 года работодатель даёт вычет без заявления, если у него есть сведения о детях. Налог считают нарастающим итогом с начала года и округляют до рубля (п. 3 ст. 226, п. 6 ст. 52 НК РФ).
Аванс и сроки выплаты зарплаты
Даты выплат пишут в правилах трудового распорядка, коллективном или трудовом договоре, не позднее 15 календарных дней после окончания периода, за который начислены деньги (ч. 6 ст. 136 ТК РФ). Если день выплаты выпал на выходной, платят накануне (ч. 8). Долю аванса закон не задаёт, а Минтруд советует учитывать отработанное время (письмо от 03.02.2016 № 14-1/10/В-660). С 2023 года НДФЛ удерживают при каждой выплате зарплаты, в том числе с аванса (п. 1 ст. 223, п. 4 ст. 226 НК РФ).
Формула расчёта зарплаты по окладу
Начислено = Оклад ÷ Норма месяца × Отработано + Премии и доплаты
На руки = Начислено − НДФЛ
- Оклад — сумма до НДФЛ из трудового договора.
- Норма месяца — рабочие дни по производственному календарю, при суммированном учёте — часы по графику работника.
- Отработано — дни или часы по табелю учёта рабочего времени.
- Премии и доплаты — по положению об оплате труда.
- НДФЛ — 13 % × (Начислено − вычеты на детей).
Отпускные и больничный считают из среднего заработка: расчёт отпускных, расчёт больничного.
Неполный месяц: расчёт по рабочим дням
Зарплата за неполный месяц = Оклад ÷ Рабочие дни месяца × Отработанные дни
При окладе 60 000 ₽ один рабочий день в январе 2026 года равен 4 000 ₽ (15 рабочих дней), а в октябре 2 727,27 ₽ (22 дня).
Рабочие дни и часы по месяцам 2026 года при пятидневке 40 часов — производственный календарь
Проверено: ноябрь 2026, постановление Правительства РФ № 1466.
Суммированный учёт: расчёт по часам
Зарплата = Оклад ÷ Часы по графику в месяце × Отработанные часы
Оклад делят на часы графика самого работника, тогда за полностью отработанный график получается ровно оклад. Переработку определяют по итогам учётного периода. О графиках есть статьи: график 3/3 и сменный график.
Премии и доплаты
Процентную премию начисляют на оклад за отработанное время, фиксированную платят целиком или пропорционально, как записано в положении о премировании. Доплаты за совмещение, ночные и сверхурочные часы считают отдельно и прибавляют.
С районным коэффициентом и северной надбавкой
Начислено = (Оклад за отработанное + Премии) × (Районный коэффициент + Северная надбавка в долях)
Коэффициент 1,5 и надбавка 50 % дают множитель 2,0. Сначала проверяют МРОТ по сумме без коэффициента и надбавки, потом начисляют их сверху.
Пример расчёта зарплаты по окладу в 2026 году
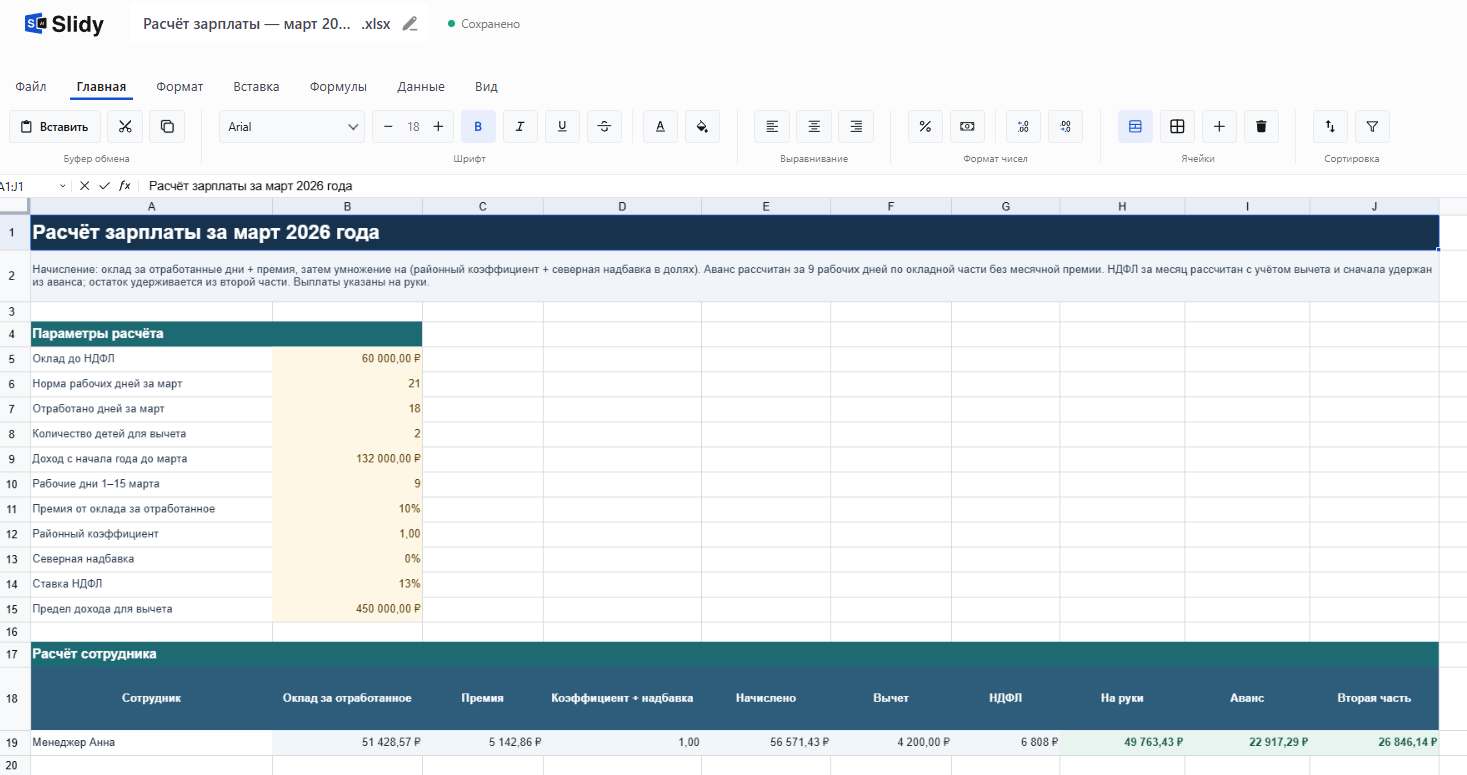
У менеджера Анны оклад 60 000 ₽, премия 10 % от оклада за отработанное время и двое детей, вычет 1 400 + 2 800 = 4 200 ₽ в месяц. Январь и февраль Анна отработала полностью, за каждый начислено 66 000 ₽, НДФЛ (66 000 − 4 200) × 13 % = 8 034 ₽, на руки 57 966 ₽. В марте по производственному календарю 21 рабочий день, а 23–25 марта Анна была в отпуске за свой счёт и отработала 18 дней. Любой калькулятор 2026 года при тех же исходных данных должен показать те же суммы.
Расчёт зарплаты по окладу 60 000 ₽ за неполный март 2026 года с премией и вычетом на детей
Цифры условные, посчитаны по формуле; нормы — по состоянию на ноябрь 2026.
МРОТ в марте не проверяют, месяц неполный. Нарастающим итогом налог тот же, 22 876 ₽ за квартал минус 16 068 ₽ за два месяца.
Аванс и вторая часть за март
В примере аванс платят 25-го, окончательный расчёт 10-го числа следующего месяца. В первой половине марта 9 рабочих дней (выходной с воскресенья 8 марта перенесён на 9 марта), Анна отработала все эти дни.
- Аванс 25 марта. 60 000 ÷ 21 × 9 = 25 714,29 ₽. НДФЛ удерживают и с аванса, потому что доход получен в день выплаты (п. 1 ст. 223, п. 4 ст. 226 НК РФ). Вычет на детей за март в этом примере предоставляют с первой выплаты месяца, то есть с аванса: (25 714,29 − 4 200) × 13 % = 2 797 ₽. На руки 25 714,29 − 2 797 = 22 917,29 ₽.
- Окончательный расчёт 10 апреля. Налог за март 6 808 ₽, с аванса уже удержано 2 797 ₽, со второй части удерживают 4 011 ₽. Вторая часть до налога 56 571,43 − 25 714,29 = 30 857,14 ₽, на руки 30 857,14 − 4 011 = 26 846,14 ₽.
- Проверка. 22 917,29 + 26 846,14 = 49 763,43 ₽, как в таблице.
Тот же оклад на Севере
Условия: премия 10 % от оклада, районный коэффициент 1,5, северная надбавка 50 %, октябрь отработан полностью, детей нет. Начислено (60 000 + 6 000) × 2,0 = 132 000 ₽. НДФЛ с основной части 66 000 × 13 % = 8 580 ₽, с коэффициента и надбавки ещё 8 580 ₽ по отдельной базе. Всего 17 160 ₽, на руки 114 840 ₽.
Расчёт по часам
Оклад 48 000 ₽, суммированный учёт. В ноябре по графику 14 смен по 12 часов, всего 168 часов. Две смены пришлись на больничный, отработано 144 часа. Зарплата 48 000 ÷ 168 × 144 = 41 142,86 ₽, НДФЛ 5 349 ₽, на руки 35 793,86 ₽ без вычетов. Дни болезни оплачивают пособием отдельно.
Готовый промпт для своей таблицы
Замените данные в квадратных скобках и сверьте итог с примером за март.
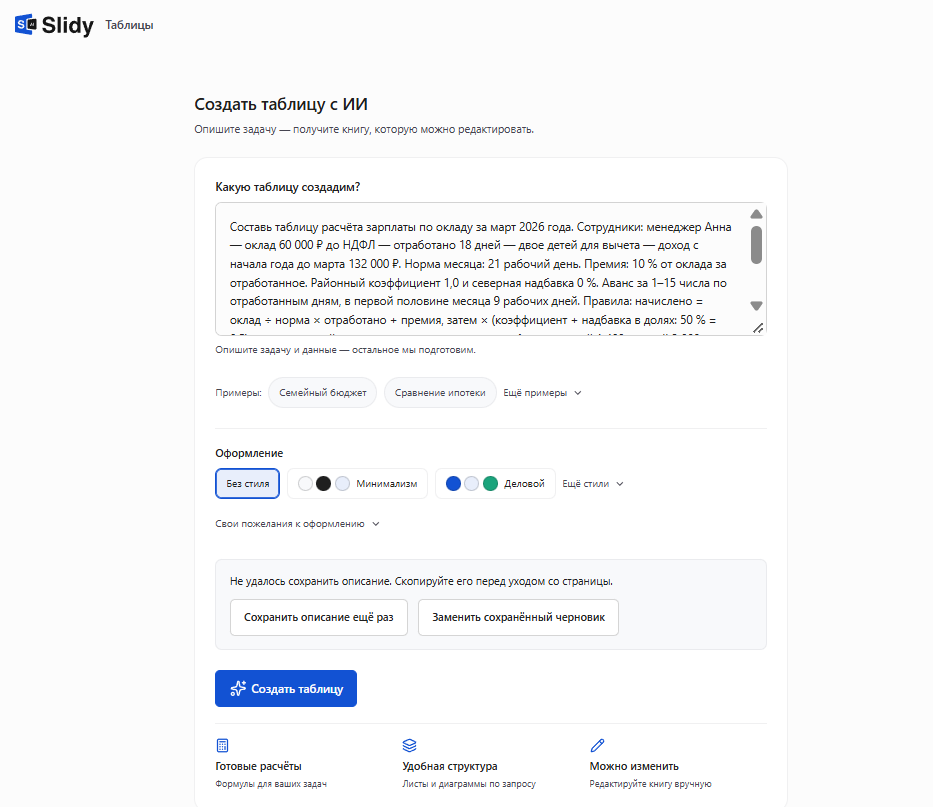
Составь таблицу расчёта зарплаты по окладу за [месяц] 2026 года. Сотрудники: [ФИО или должность — оклад до НДФЛ — отработано дней или часов — число детей для вычета — доход с начала года]. Норма месяца: [N] рабочих дней / [N] часов по графику. Премия: [процент от оклада за отработанное / фиксированная сумма / нет]. Районный коэффициент [1,0] и северная надбавка [0] %. Аванс за 1–15 числа по отработанным дням, в первой половине месяца [N] рабочих дней. Правила: начислено = оклад ÷ норма × отработано + премия, затем × (коэффициент + надбавка в долях: 50 % = 0,5); вычет на детей в месяц — сумма по каждому ребёнку: первый 1 400, второй 2 800, третий и следующие по 6 000 ₽ (на двоих детей 4 200 ₽), пока доход с начала года не больше 450 000 ₽; НДФЛ 13 % с округлением до рубля; вычет за месяц применяй к авансу, остаток налога удерживай со второй части. Столбцы: оклад за отработанное, премия, коэффициент и надбавка, начислено, вычет, НДФЛ, на руки, аванс, вторая часть. Формулы — в ячейках.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт со своим окладом, месяцем и отработанными днями в «Таблицы» → «Начать с ИИ» и получить таблицу расчёта.
Собрать таблицу расчёта зарплаты в Slidy под свой оклад
Что изменилось в этом году в расчёте зарплаты
Что изменилось в расчёте зарплаты по окладу в 2026 году
Проверено: ноябрь 2026, base.garant.ru.
Шкала НДФЛ 13–22 %, вычеты на детей 1 400 / 2 800 / 6 000 ₽ и лимит 450 000 ₽ действуют с 2025 года и не менялись.
Чек-лист ошибок при расчёте зарплаты
- Делят оклад на календарные дни или среднее число рабочих дней вместо рабочих дней месяца.
- При суммированном учёте делят оклад на норму календаря вместо часов графика.
- Берут вычеты 2024 года (1 400 / 1 400 / 3 000 ₽, лимит 350 000 ₽) или МРОТ 22 440 ₽.
- Сравнивают с МРОТ сумму с районным коэффициентом и надбавкой.
- Не удерживают НДФЛ при выплате аванса, хотя налог удерживают при каждой выплате зарплаты (п. 4 ст. 226 НК РФ).
- Вычитают из зарплаты страховые взносы, которые работодатель платит сверху.
Что сделать прямо сейчас
Возьмите оклад из трудового договора, отработанные дни из табеля и норму месяца из производственного календаря 2026 года. Подставьте их в формулу и сверьте с расчётным листком, а при расхождении пройдите по чек-листу. Пригодятся статьи о табеле, о сроках уплаты НДФЛ и о взносах работодателя.
Собрать таблицу расчёта зарплаты в Slidy под свой оклад
В Slidy можно описать оклад, премии и отработанное время словами и получить таблицу расчёта зарплаты.
 Понравилось? Поделитесь — это помогает.



 12 минут