Короткий ответ: сколько налогов платит работодатель за работника
Сверх зарплаты работодатель платит около 30,2 %: 30 % страховых взносов по единому тарифу и минимум 0,2 % на травматизм. НДФЛ 13 % он как налоговый агент только удерживает из начисленной суммы. С зарплаты 80 000 ₽ удерживают 10 400 ₽ НДФЛ и начисляют сверху 24 160 ₽ взносов. В бюджет уходит 34 560 ₽, а сотрудник стоит компании 104 160 ₽ в месяц.
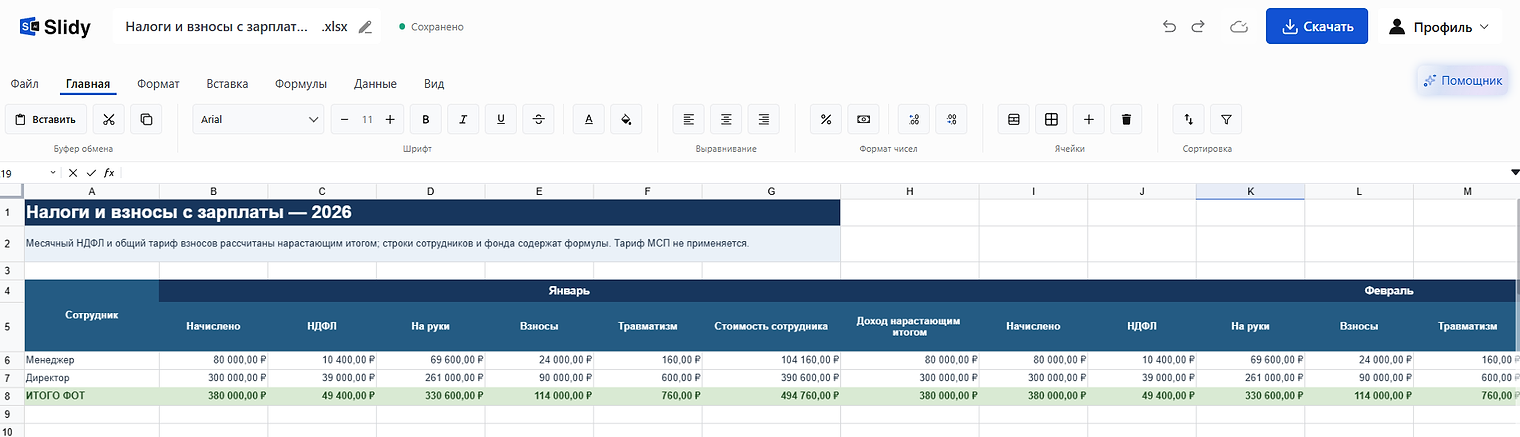
В Slidy можно описать задачу своими словами — оклады, число сотрудников, тариф взносов — и получить таблицу нагрузки на ФОТ.
Свести нагрузку на фонд оплаты труда в таблицу с формулами
Что говорит закон: НДФЛ, страховые взносы и травматизм
● НДФЛ работодатель как налоговый агент обязан исчислить, удержать у работника и уплатить (п. 1 ст. 226 НК РФ). Удерживают налог из доходов при их фактической выплате (п. 4 ст. 226 НК РФ). ● Страховые взносы на пенсионное, медицинское и социальное страхование работодатель платит сам по единому тарифу (ст. 425 НК РФ), а пониженные тарифы даны в ст. 427 НК РФ. ● Взносы на травматизм платят отдельно, в Социальный фонд, по классу профессионального риска (Федеральный закон от 24.07.1998 № 125-ФЗ).
Источник: ст. 224, ст. 226, ст. 425 и ст. 427 НК РФ, закон № 125-ФЗ.
НДФЛ: работодатель удерживает, а не платит из своих
НДФЛ уменьшает сумму на руки, а бюджет работодателя не трогает. Сколько налог с зарплаты в 2026 году, зависит от дохода за год. Налоговых резидентов облагают по прогрессивной шкале из п. 1 ст. 224 НК РФ.
Ставки НДФЛ для налоговых резидентов в 2026 году, п. 1 ст. 224 НК РФ
Повышенную ставку прогрессивной шкалы берут только с суммы превышения, а доход считают нарастающим итогом с начала года. С нерезидентов удерживают 30 % (п. 3 ст. 224 НК РФ). Но к трудовым доходам работников по патенту, высококвалифицированных специалистов, граждан ЕАЭС и ряда других категорий применяют шкалу 13–22 % (п. 3.1).
Страховые взносы: 30 % до базы и 15,1 % сверх
Страховые взносы начисляют на всю зарплату до вычета НДФЛ, нарастающим итогом с начала года (ст. 420–421 НК РФ). Единый тариф — 30 % с выплат в пределах предельной базы и 15,1 % сверх неё (п. 3 ст. 425 НК РФ). Предельная база на 2026 год составляет 2 979 000 ₽ на человека (постановление Правительства РФ от 31.10.2025 № 1705).
Пониженный тариф МСП по ст. 427 НК РФ остался у двух групп. Бизнес из приоритетных отраслей платит 15 % с части месячной выплаты сверх 1,5 МРОТ (40 639,50 ₽), а обрабатывающие производства платят с неё 7,6 %. До 1,5 МРОТ все платят 30 %. Условия льготы: компания или ИП есть в реестре МСП, основной вид деятельности по ЕГРЮЛ или ЕГРИП входит в перечень Правительства, а доходы от видов из перечня не меньше 70 % (п. 13.2 и 13.3 ст. 427 НК РФ).
Взносы на травматизм: от 0,2 до 8,5 %
Тариф зависит от класса профессионального риска основного вида деятельности. Всего 32 тарифа, от 0,2 % для I класса до 8,5 % для XXXII класса. На 2026–2028 годы их оставили на уровне 2025 года (Федеральный закон от 28.11.2025 № 434-ФЗ). Свой тариф работодатель берёт из уведомления Социального фонда.
Когда платить налоги за работника
НДФЛ, удержанный с 1 по 22 число, налоговые агенты перечисляют до 28 числа, а удержанный позже — до 5 числа следующего месяца. Налог за 23–31 декабря платят до последнего рабочего дня года (п. 6 ст. 226 НК РФ). Взносы за месяц платят до 28 числа следующего месяца (п. 3 ст. 431 НК РФ) в составе единого налогового платежа. Срок, выпавший на выходной, переносят на следующий рабочий день.
Формула расчёта: стоимость сотрудника и зарплата на руки
Стоимость сотрудника = Начисленная зарплата + Страховые взносы (30 % в пределах базы) + Взносы на травматизм (тариф класса риска)
На руки = Начисленная зарплата − НДФЛ (13 % × (зарплата − вычеты))
● Начисленная зарплата — сумма по трудовому договору до НДФЛ: оклад, премии, надбавки. ● Вычеты — стандартный вычет на ребёнка и другие, которые сотрудник заявил работодателю. ● Тариф взносов — 30 %; у МСП из приоритетных отраслей 30 % до 1,5 МРОТ и 15 % сверх. ● Тариф на травматизм — из уведомления СФР.
НДФЛ в стоимость сотрудника не добавляют, потому что он уже входит в начисленную зарплату.
Если договорились о зарплате на руки
В этом случае зарплату находят обратным расчётом: Начисленная зарплата = На руки ÷ 0,87 (при ставке 13 % и без вычетов). Для 80 000 ₽ на руки начисляют 80 000 ÷ 0,87 = 91 954,02, округлённо 91 954 ₽. НДФЛ считают в полных рублях (п. 6 ст. 52 НК РФ), он составит 11 954 ₽, и на руки придёт ровно 80 000 ₽. Со взносами 27 586,20 ₽ и травматизмом 183,91 ₽ сотрудник обходится в 119 724,11 ₽, на 15 564,11 ₽ дороже, чем при окладе 80 000 ₽. Поэтому в договоре важно, какая сумма указана, до НДФЛ или на руки.
Пример расчёта: зарплата 80 000 ₽ в 2026 году
Посчитаем, сколько налогов платит работодатель за работника в 2026 году, в трёх сценариях. Вводные: штатный менеджер, налоговый резидент, оклад 80 000 ₽ в месяц, вычетов нет, класс риска I (0,2 %). В третьем сценарии оклад 300 000 ₽.
Общий тариф: сколько налогов с зарплаты 80 000 ₽
Налоги и взносы с зарплаты 80 000 ₽ в 2026 году по общему тарифу
Цифры условные, посчитаны по формуле; ставки — по состоянию на октябрь 2026.
За год сотрудник стоит 1 249 920 ₽. Доход 960 000 ₽ в год не доходит ни до порога НДФЛ, ни до предельной базы, поэтому ставки весь год одинаковые.
Тот же сотрудник у малого бизнеса с льготой
У МСП из перечня приоритетных отраслей взносы делят на две части:
● 40 639,50 × 30 % = 12 191,85 ₽; ● (80 000 − 40 639,50) × 15 % = 39 360,50 × 15 % = 5 904,08 ₽; ● взносы — 18 095,93 ₽, с травматизмом — 18 255,93 ₽.
Сотрудник стоит 98 255,93 ₽, на 5 904,07 ₽ в месяц меньше. При ставке 7,6 % для обрабатывающих производств взносы составят 12 191,85 + 2 991,40 = 15 183,25 ₽, с травматизмом 15 343,25 ₽. Сотрудник тогда стоит 95 343,25 ₽. НДФЛ и сумма на руки прежние, 10 400 и 69 600 ₽. МСП не из перечня и без других льгот платят 30 %, как в первой таблице.
Зарплата 300 000 ₽: ставки меняются в течение года
НДФЛ и страховые взносы с зарплаты 300 000 ₽ по месяцам 2026 года
Цифры условные, посчитаны по формуле; ставки — по состоянию на октябрь 2026.
Доход за год составит 3 600 000 ₽, НДФЛ по шкале — 312 000 + 1 200 000 × 15 % = 492 000 ₽. С травматизмом 7 200 ₽ сотрудник стоит за год 4 594 671 ₽.
Готовый промпт для своей таблицы
Подставьте своих сотрудников и тариф в квадратных скобках.
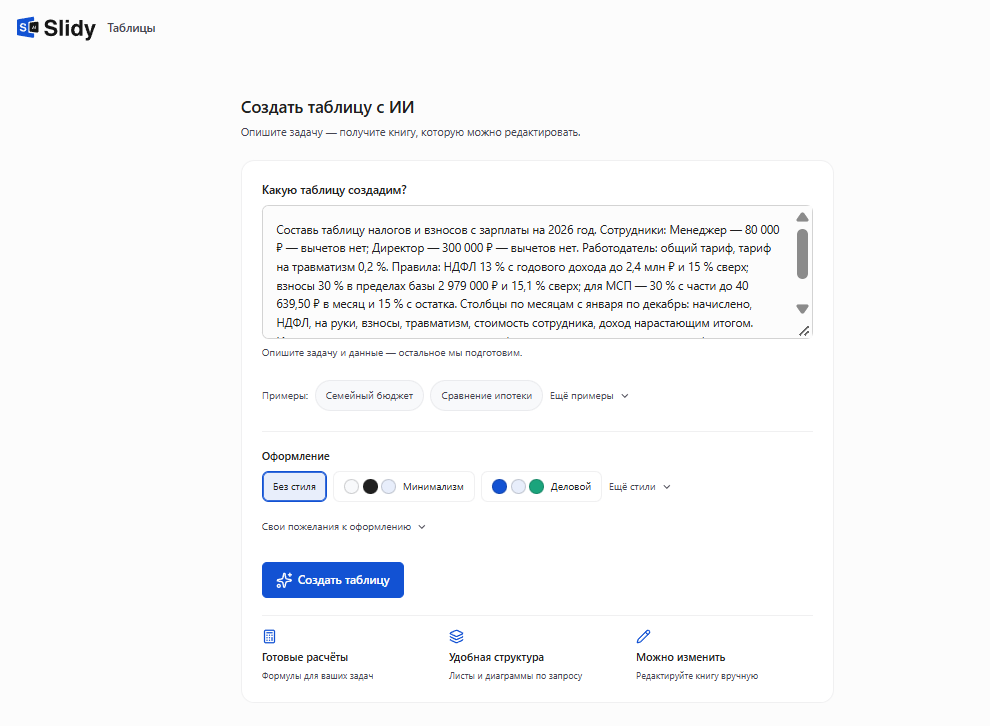
Составь таблицу налогов и взносов с зарплаты на [2026] год. Сотрудники: [ФИО или должность — оклад в месяц до НДФЛ — вычеты на детей, если есть]. Работодатель: [общий тариф / МСП из перечня приоритетных отраслей / МСП обрабатывающих производств], тариф на травматизм [0,2] %. Правила: НДФЛ 13 % с годового дохода до 2,4 млн ₽ и 15 % сверх; взносы 30 % в пределах базы 2 979 000 ₽ и 15,1 % сверх; для МСП — 30 % с части до 40 639,50 ₽ в месяц и [15 / 7,6] % с остатка. Столбцы по месяцам с января по декабрь: начислено, НДФЛ, на руки, взносы, травматизм, стоимость сотрудника, доход нарастающим итогом. Итоги по каждому сотруднику и по всему фонду оплаты труда за месяц и год. Формулы — в ячейках.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт в раздел «Таблицы» → «Начать с ИИ» и получить таблицу налогов и взносов по вашим сотрудникам.
Свести нагрузку на фонд оплаты труда в таблицу с формулами
Что изменилось в этом году: какой налог на зарплату в России в 2026
Шкала НДФЛ 13–22 % действует с 2025 года и в 2026 году не менялась. Изменения коснулись взносов.
Что изменилось в налогах и взносах с зарплаты в 2026 году
Проверено: октябрь 2026, nalog.gov.ru, sfr.gov.ru, НК РФ в действующей редакции.
Чек-лист ошибок при расчёте налогов за работника
- Складывают 13 % НДФЛ и 30 % взносов и называют это нагрузкой работодателя.
- Берут базу 2025 года 2 759 000 ₽ или МРОТ 22 440 ₽.
- Применяют 15 % для МСП без проверки вида деятельности по перечню 2026 года.
- Считают НДФЛ и взносы помесячно, а не нарастающим итогом с начала года.
- Забывают взносы на травматизм или берут 0,2 % вместо своего тарифа из уведомления СФР.
Что сделать прямо сейчас
Выпишите оклады сотрудников, свой тариф взносов и класс риска и сведите нагрузку на фонд оплаты труда в одну таблицу. Так станет видно, во что обходится весь штат. Взносы в себестоимости продукции разобраны в, расчёт больничного и отпускных — в и.
Свести нагрузку на фонд оплаты труда в таблицу с формулами
В Slidy можно собрать таблицу нагрузки по всему штату и скачать её в Excel.
 Понравилось? Поделитесь — это помогает.



 13 минут