Короткий ответ: какую книгу доходов и расходов ведёт ИП
Книгу доходов и расходов для ИП выбирают по налоговому режиму. На УСН это КУДиР (ст. 346.24 НК РФ), на патенте книга учёта доходов (ст. 346.53 НК РФ). Формы обеих есть в приказе ФНС России от 07.11.2023 № ЕА-7-3/816@. На ОСНО книгу ведут по Порядку № 86н/БГ-3-04/430. При совмещении патента и УСН книг две, а на АУСН и НПД книгу не ведут.
В Slidy можно описать свой режим и операции в разделе «Таблицы» → «Начать с ИИ» и получить таблицу для учёта доходов и расходов.
Собрать таблицу учёта доходов и расходов в Slidy
Образец: книги доходов и расходов для ИП на каждом режиме
Какую книгу доходов и расходов ведёт ИП на УСН, ПСН, ЕСХН, ОСНО, АУСН и НПД
Проверено: октябрь 2026. Источники: НК РФ, приказ, Порядок.
Какие книги доходов и расходов бывают у ИП
● Формы книг на ЕСХН, УСН и патентной системе налогообложения утверждает ФНС. Приказ № ЕА-7-3/816@ дал три формы (прил. № 1–3) и три порядка (прил. № 4–6), он применяется с 01.01.2024 без изменений. ● На ОСНО учёт ведут «в порядке, определяемом Министерством финансов Российской Федерации» (п. 2 ст. 54 НК РФ), то есть по Порядку № 86н/БГ-3-04/430.
Источник: приказ, статьи 346.24, 346.53, 346.5, 54 НК РФ.
В форме из прил. № 3 есть титульный лист и один раздел «Доходы». На титуле пишут год, дату начала ведения книги, ФИО, ИНН, код по ОКПО, номер и срок патента, счета и банки. В разделе «Доходы» четыре графы: № п/п, дата и номер первичного документа, содержание операции, доходы в рублях, а внизу строка «Итого за налоговый период».
Граф для расходов нет, потому что налог на патентной системе налогообложения считают от потенциально возможного годового дохода (п. 1 ст. 346.48 НК РФ).
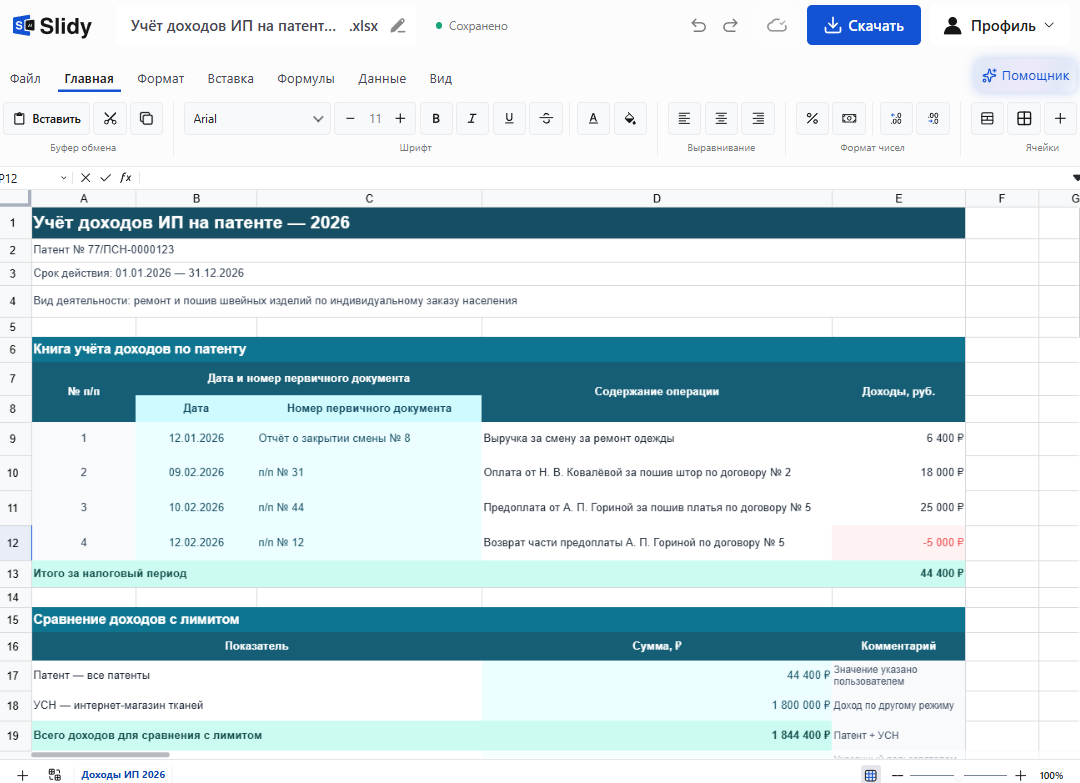
Образец книги доходов ИП на патенте за I квартал 2026
Условный пример: ИП Белова Ольга Сергеевна, патент на 2026 год на ремонт и пошив швейных изделий по индивидуальному заказу населения. Ткани она продаёт через интернет-магазин на УСН.
Образец книги учёта доходов ИП на патентной системе за I квартал 2026 года, условные данные
Итог квартала равен 6 400 + 18 000 + 25 000 − 5 000 = 44 400 ₽. Возврат предоплаты стоит минусом, потому что уменьшает доходы периода возврата (п. 4 ст. 346.53 НК РФ).
Не вносить: 30 000 ₽ своих денег, переведённых на счёт, и выручку магазина тканей, которая идёт в КУДиР на УСН (п. 10 Порядка из прил. № 6).
Где взять форму КУДиР для УСН и книги для ОСНО
Форма КУДиР и образец для объекта «доходы» есть в статье о КУДиР на УСН. Для ОСНО Порядок № 86н/БГ-3-04/430 даёт примерную форму из шести разделов: доходы и расходы, амортизация основных средств, малоценные предметы, нематериальные активы, оплата труда и налоги, налоговая база. Иную форму ИП вправе разработать по согласованию с налоговым органом (п. 7 Порядка).
Как заполнить: по строкам — что вносить в книгу ИП
В любой книге пишите в графе «Содержание операции» от кого деньги, за что и по какому договору. Так видно, к какому патенту или режиму относится доход.
Книга на патенте: титульный лист и графы 1–4
Операции вносят по порядку дат на основе первичных документов (п. 1 Порядка из прил. № 6). Книгу ведут на бумаге или в электронном виде, новую на каждый период (п. 3). Номер и срок патента указывают на титульном листе (п. 6), поэтому на второй патент нужна вторая книга. В графу 4 идут только доходы от реализации по виду деятельности из патента (п. 10).
Доход признают в день поступления денег (п. 2 ст. 346.53 НК РФ). По сути, это кассовый метод. Число страниц прошнурованной книги подтверждает подписью и печатью (при наличии) сам ИП (п. 4 Порядка), а исправления вносят с обоснованием, датой и подписью (п. 5).
Патент и УСН одновременно: две книги и общий лимит
● Учёт по видам деятельности на другом режиме ведут по правилам этого режима (п. 6 ст. 346.53 НК РФ). ● Право на патент в 2026 году теряется, если доходы по патентным видам деятельности за 2025 год или в течение 2026 года превысили 20 млн ₽ (в 2027 году порог 15 млн ₽). При ПСН и УСН в одном году складывают доходы по обоим режимам (п. 6 ст. 346.45 НК РФ, ред. закона № 425-ФЗ).
Источник: ст. 346.53, ст. 346.45 НК РФ.
Книга доходов и расходов при УСН «доходы минус расходы»: что вносить
Расход идёт в графу 5, если он указан в п. 1 ст. 346.16 НК РФ или относится к иным расходам (с 2026 года перечень открытый), обоснован, подтверждён документами (п. 2 ст. 346.16, ст. 252 НК РФ) и оплачен (п. 2 ст. 346.17).
Страховые взносы ИП за себя по ст. 430 НК РФ учитывают ещё до уплаты в сумме, подлежащей уплате в этом году (абз. 2 пп. 3 п. 2 ст. 346.17 НК РФ). В графе 2 для них ставят последнее число отчётного периода без номера документа, а после уплаты повторно не пишут (письмо ФНС от 11.11.2024 № СД-4-3/12849@). Фиксированные взносы за 2026 год равны 57 390 ₽.
Условный пример: ИП Миронов Дмитрий Андреевич, ремонт квартир, УСН «доходы минус расходы», без НДС и работников. Взносы он делит поровну по кварталам и в каждом учитывает 57 390 ÷ 4 = 14 347,50 ₽.
Образец записей в КУДиР ИП на УСН „доходы минус расходы“ за II квартал 2026 года, условные данные
Не вносить: личные покупки, расходы без документа и неоплаченный счёт. Про «иные расходы» с 2026 года рассказано в статье о КУДиР.
Книга учёта доходов и расходов для ИП на УСН «доходы»
На «доходах» заполняют титульный лист и графу 4 раздела I, а графу 5 только в особых случаях из Порядка. Образец КУДиР на УСН, разделы и штрафы разобраны в статье о КУДиР.
ОСНО: книга учёта доходов и расходов и хозяйственных операций
● По данным книги считают НДФЛ (п. 2 Порядка). Книга одна, но учёт в ней раздельный по видам деятельности, а электронную книгу после года распечатывают (п. 7). ● Число страниц книги «заверяется подписью должностного лица налогового органа и скрепляется печатью» (п. 8).
Источник: Порядок, ст. 223 НК РФ.
АУСН и НПД: книгу доходов и расходов не ведут
На автоматизированной упрощённой системе (АУСН) книга не нужна, потому что доходы и расходы определяются по данным онлайн-касс, банков и личного кабинета (ausn.nalog.gov.ru). На налоге на профессиональный доход учёт идёт автоматически в приложении «Мой налог», где на каждое поступление формируют чек (npd.nalog.ru).
Готовый промпт: таблица книги доходов для ИП
Перед вставкой разделите банковскую выписку на поступления по патенту и по УСН, уберите переводы себе, а итог сверьте с выпиской. Личные траты ведите отдельно.
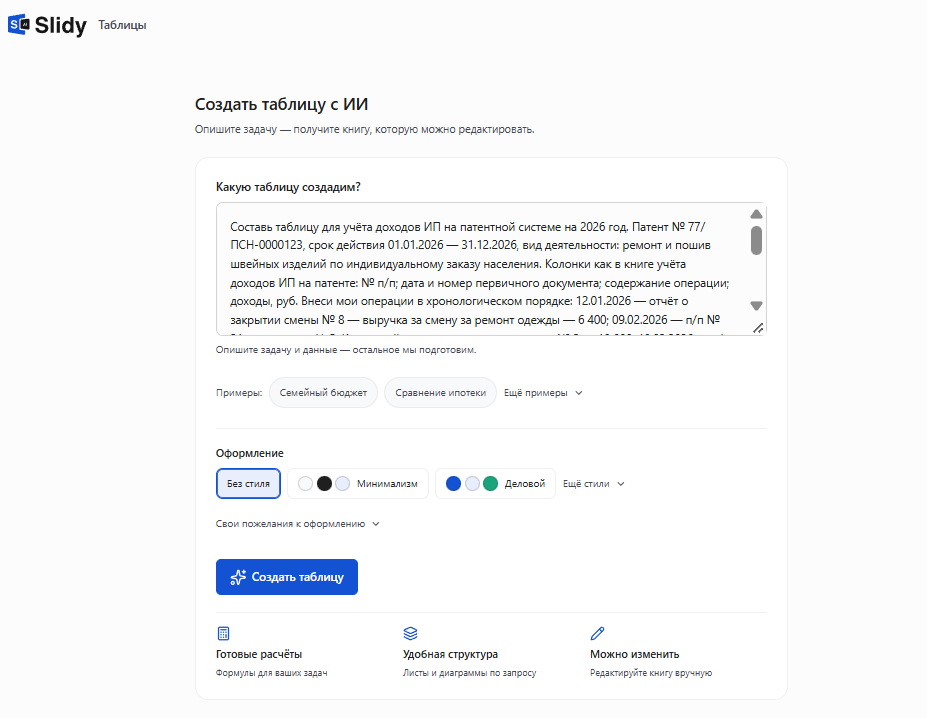
Составь таблицу для учёта доходов ИП на патентной системе на [год]. Патент № [номер], срок действия [с — по], вид деятельности [какой]. Колонки как в книге учёта доходов ИП на патенте: № п/п; дата и номер первичного документа; содержание операции; доходы, руб. Внеси мои операции в хронологическом порядке: [дата — документ — от кого и за что — сумма]. Возврат предоплаты покажи отрицательной суммой на дату возврата. Внизу добавь строку «Итого за налоговый период» с формулой. Отдельным блоком посчитай доходы с начала года по всем моим патентам и по УСН: [суммы по каждому], сравни с лимитом [20 000 000] ₽ и покажи, сколько осталось. Переводы моих личных денег на счёт и доходы по другим режимам в таблицу не включай, перечисли отдельно, что исключено.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт в разделе «Таблицы» → «Начать с ИИ» и получить таблицу книги доходов с итогом и сравнением с лимитом.
Собрать таблицу учёта доходов и расходов в Slidy
Частые ошибки в книге доходов и расходов ИП
 Чего точно не стоит делать
- Писать доходы по патенту и по УСН в одну книгу. Каждый режим учитывают по своим правилам (п. 6 ст. 346.53 НК РФ).
- Вести книгу на патенте по форме из приказа Минфина № 135н. Действует прил. № 3 к приказу № ЕА-7-3/816@.
- Не следить за лимитом доходов на патенте. В 2026 году доходы по патенту и УСН вместе должны уложиться в 20 млн ₽.
- Записать взносы ИП за себя дважды на «доходах минус расходах»: в конце квартала и ещё раз в день уплаты.
Об ответственности за отсутствие книги читайте в статье о КУДиР.
Что сделать прямо сейчас
Найдите свой режим в таблице и посмотрите форму нужной книги в приказе. Заведите таблицу учёта на текущий год и в конце каждого квартала сверяйте итоги с выпиской. Тогда книга доходов и расходов для ИП к концу года будет готова.
Собрать таблицу учёта доходов и расходов в Slidy
В Slidy можно заранее собрать таблицу под свой режим и вносить в неё операции по мере поступления денег.
 Понравилось? Поделитесь — это помогает.



 13 минут