Короткий ответ: какая книга доходов и расходов нужна ИП на УСН в 2026
Книга доходов и расходов для ИП на УСН обязательна (ст. 346.24 НК РФ) и ведётся по форме из приложения № 2 к приказу ФНС России № ЕА-7-3/816@: форма применяется с 1 января 2024 года и на 2026 год не менялась. Записи вносят по порядку на основе первичных документов, на каждый год заводят новую книгу. Вести КУДиР можно на бумаге или в Excel, но по окончании года электронную книгу распечатывают, прошивают и подписывают.
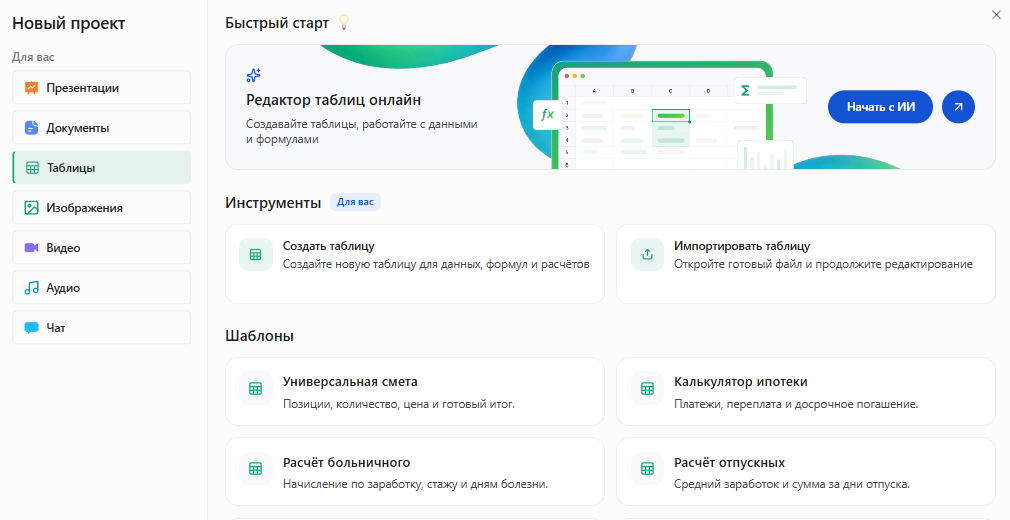
В Slidy в инструменте «Таблицы» → «Начать с ИИ» можно описать задачу («таблица для раздела I КУДиР: дата и номер документа, содержание операции, доходы, расходы, итоги по кварталам») и получить таблицу для учёта по этому описанию.
Собрать таблицу учёта доходов и расходов и выгрузить в Excel
Какая форма КУДиР действует в 2026 году
- Упрощенцы ведут учёт в книге, форму и порядок заполнения которой утверждает федеральный орган исполнительной власти (ст. 346.24 НК РФ в ред. закона № 389-ФЗ), — их утвердила ФНС.
- Форма для УСН — приложение № 2, порядок заполнения (дальше — Порядок) — приложение № 5 к приказу. Действует с 01.01.2024 и в 2026 году не менялась.
Источник: ст. 346.24 НК РФ, приказ.
Если в шаблоне упомянут приказ Минфина № 135н, шаблон устарел. Заголовки «новая книга на 2026 год» говорят о новых правилах учёта (НДС, расходы), а не о новой форме.
Что внутри книги: титульный лист и четыре раздела
Книга состоит из титульного листа, раздела I «Доходы и расходы» (четыре квартальные таблицы, графы 1–5), справки к разделу I, раздела II об основных средствах и НМА, раздела III об убытке и раздела IV о торговом сборе. Что заполнять на своём объекте — в таблице ниже.
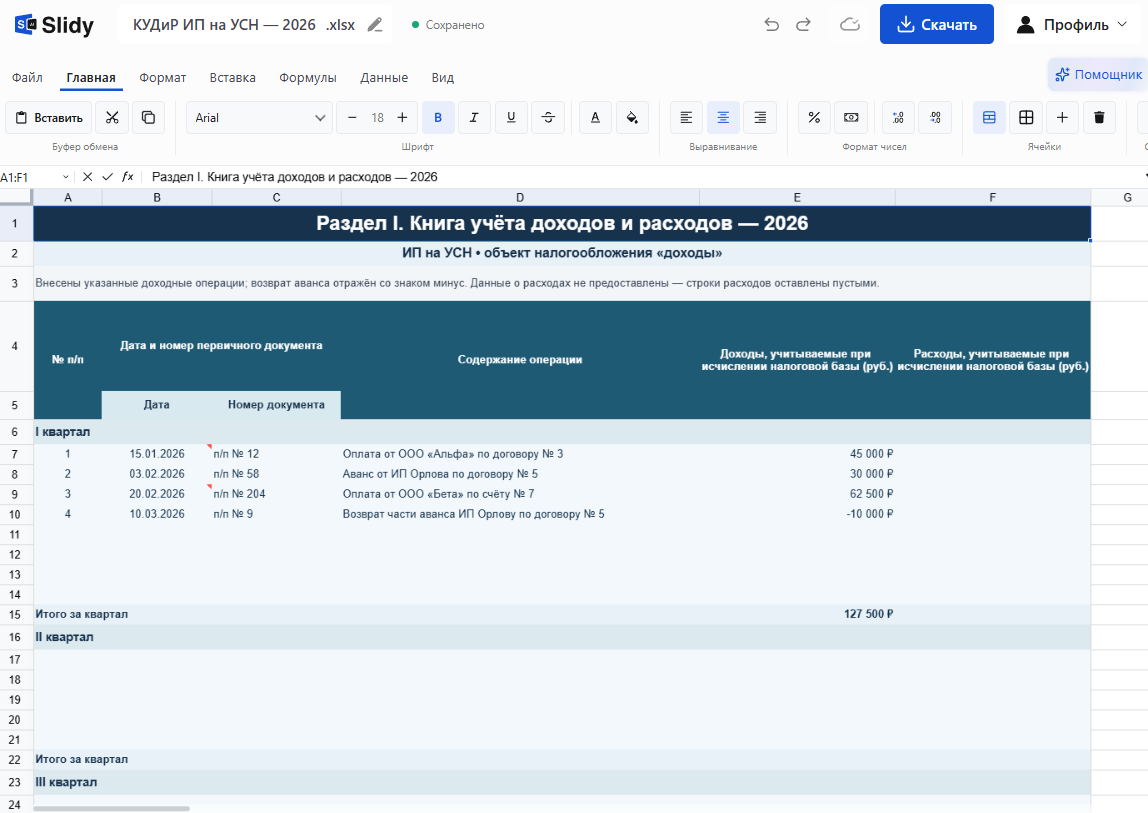
Образец КУДиР ИП на УСН «доходы» за I квартал 2026 года
Условный ИП Смирнова Анна Викторовна, дизайн-услуги, объект «доходы», НДС не платит; документы и контрагенты — пример.
Образец заполнения раздела I КУДиР ИП на УСН «доходы
Итог: 45 000 + 30 000 + 62 500 − 10 000 = 127 500 ₽. Заём 100 000 ₽, полученный 25.03.2026, в книгу не вносят (пп. 10 п. 1 ст. 251 НК РФ). Справку к разделу I на «доходах» не заполняют (п. 12 Порядка).
Мини-образец для «доходы минус расходы»
Условный ИП Кузнецов, торговля, НДС не платит. 12.02.2026 оплатил 100 единиц товара по 1 500 ₽, но в графу 5 сумма сразу не идёт: товар списывают по мере реализации (пп. 2 п. 2 ст. 346.17 НК РФ). Записи:
- 18.03.2026, ТН № 12 — продано 40 единиц, оплаченных п/п № 8 от 12.02.2026: графа 5 — 40 × 1 500 = 60 000 ₽.
- 20.03.2026, п/п № 77 — оплата от ООО «Гамма» по ТН № 12: графа 4 — 96 000 ₽.
- 31.03.2026, акт № 31 — аренда точки за март, оплата п/п № 15 от 05.03.2026: графа 5 — 25 000 ₽.
Итого за I квартал: доходы 96 000 ₽, расходы 60 000 + 25 000 = 85 000 ₽. Остальные 60 единиц (90 000 ₽) спишут после продажи.
Как заполнить: по строкам — КУДиР ИП на УСН
Какие разделы КУДиР заполняет ИП на УСН «доходы
Титульный лист
По п. 6 Порядка указывают: год и дату начала ведения книги; ФИО ИП полностью, как в паспорте; код по ОКПО; ИНН; объект — «Доходы» или «Доходы, уменьшенные на величину расходов»; номера счетов и названия банков. Строка «Форма по ОКУД» есть, но кода в приказе нет, поэтому не придумывайте его. Адреса ИП в действующей форме нет.
Раздел I: графы 1–5 и итоги по кварталам
Графы: 1 — номер, 2 — дата и номер первичного документа, 3 — содержание операции, 4 — доходы, 5 — расходы (п. 7–11 Порядка). Записи вносят по порядку дат, на основе первичных документов (п. 1).
Доход и аванс записывают в день поступления денег, это кассовый метод (п. 1 ст. 346.17 НК); возврат аванса уменьшает доходы периода возврата (там же), поэтому его ставят минусом в графе 4. Займы, кредиты (ст. 251 НК) и свои деньги ИП не вносят. Плательщик НДС пишет доход без НДС, предъявленного покупателю (п. 1 ст. 346.15, п. 1 ст. 248 НК). Суммы указывают в рублях; об округлении Порядок молчит, переносите их из первички как есть. После квартала ставят «Итого», затем нарастающие итоги: полугодие, 9 месяцев, год.
В графе 3 пишите, от кого и по какому документу пришли деньги («Оплата от ООО „Альфа“ по договору № 3»), а не «поступление». Так операцию легко найти по вопросу инспектора.
Справка к разделу I — только для «доходы минус расходы»
Заполняют по итогам года (п. 12–17 Порядка): 010 — доходы; 020 — расходы; 030 — разница между уплаченным за прошлый год минимальным налогом и налогом в общем порядке; 040 — налоговая база = 010 − 020 − 030; 041 — убыток = 020 + 030 − 010. Отрицательные значения не ставят. На цифрах ИП Кузнецова, если бы год закончился на I квартале: 010 = 96 000, 020 = 85 000, 030 = 0 → 040 = 11 000 ₽, строка 041 пустая.
Разделы II, III и IV: кому нужны
Раздел II заполняют на «доходах минус расходах» при покупке основных средств и НМА: стоимость списывают долями по кварталам и переносят в графу 5 раздела I (п. 33 Порядка). Раздел III — перенос убытка прошлых лет, до 10 лет (п. 7 ст. 346.18 НК). Раздел IV — на «доходах»: уплаченный торговый сбор, который уменьшает налог (п. 46–51 Порядка). Ненужные на вашем объекте разделы не заполняют.
Что изменилось в 2026 году: НДС и новые расходы
Что изменилось в 2026
- Форма книги та же.
- С 01.01.2026 перечень расходов дополнен пп. 45 п. 1 ст. 346.16 НК — «иные расходы, определяемые в порядке, установленном главой 25 настоящего Кодекса» (закон № 425-ФЗ). Расход по-прежнему должен быть обоснован и подтверждён документами (п. 2 ст. 346.16, ст. 252 НК).
- Упрощенцы, которые платят НДС, записывают доходы без НДС, предъявленного покупателю.
Источник: ст. 346.16, ст. 252, ст. 248 НК РФ, проверено: октябрь 2026.
Электронная или бумажная книга: распечатка, прошивка, хранение
Книгу ведут на бумаге или в электронной форме (п. 3 Порядка). Электронную КУДиР по окончании года выводят на бумагу; книгу прошнуровывают и нумеруют, на последней странице пишут число страниц, ИП подписывает и ставит печать, если она есть (п. 4). Исправления вносят с обоснованием, датой и подписью (п. 5). Хранить книгу нужно 5 лет (пп. 8 п. 1 ст. 23 НК). Таблица в Slidy подходит для текущего учёта, а итоговую книгу за год распечатывают по форме приказа.
- все поступления за год есть в графе 4, у каждой записи — первичный документ;
- возвраты — с минусом;
- итоги кварталов сходятся с выпиской;
- титульный лист заполнен;
- страницы пронумерованы и подписаны.
Куда записывать типовые операции ИП в КУДиР на УСН
Готовый промпт: таблица КУДиР под свой объект
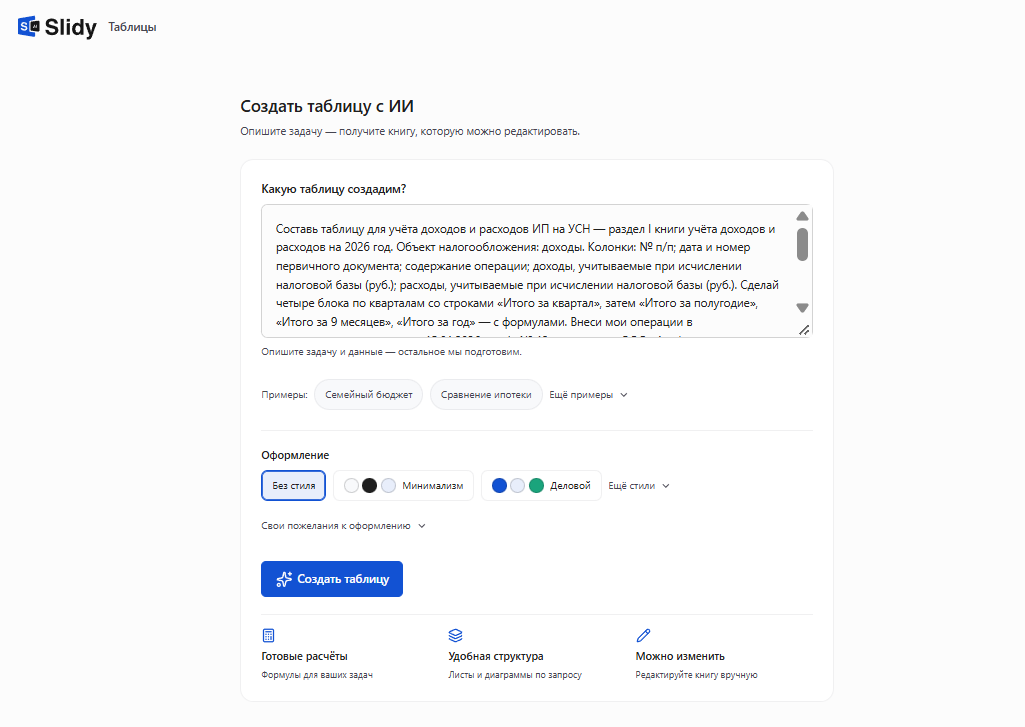
Составь таблицу для учёта доходов и расходов ИП на УСН — раздел I книги учёта доходов и расходов на [год]. Объект налогообложения: [доходы / доходы минус расходы]. Колонки: № п/п; дата и номер первичного документа; содержание операции; доходы, учитываемые при исчислении налоговой базы (руб.); расходы, учитываемые при исчислении налоговой базы (руб.). Сделай четыре блока по кварталам со строками «Итого за квартал», затем «Итого за полугодие», «Итого за 9 месяцев», «Итого за год» — с формулами. Внеси мои операции в хронологическом порядке: [дата — документ — от кого или кому — сумма]. Возврат аванса покупателю покажи минусом в колонке доходов. Займы, кредиты и мои личные деньги, внесённые на счёт, в таблицу не включай и перечисли отдельно, что исключено. [Для «доходы минус расходы»: добавь блок «Справка к разделу I» со строками 010, 020, 030, 040, 041 и формулами.]
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
Сначала выгрузите выписку за квартал, уберите займы и переводы самому себе; итоги сверьте с выпиской вручную. Цены — в прайс-листе.
В Slidy можно вставить этот промпт в инструмент «Таблицы» → «Начать с ИИ», получить таблицу раздела I с итогами по кварталам и выгрузить её в Excel.
Собрать таблицу учёта доходов и расходов и выгрузить в Excel
Частые ошибки в КУДиР ИП на УСН
 Чего точно не стоит делать
- Вести книгу по старому шаблону с приказом Минфина № 135н и разделом о страховых взносах — в форме ФНС раздел IV про торговый сбор.
- Записывать выручку в день отгрузки или подписания акта — на УСН кассовый метод: доход признают в день поступления денег.
- Вносить в доходы займы, кредиты и свои деньги, переведённые на счёт ИП.
- Ставить возврат аванса в расходы (графа 5) — его показывают минусом в графе 4.
- Нет регистров налогового учёта или в них систематические (два раза и более в течение календарного года) ошибки — 10 000 ₽ за один налоговый период, 30 000 ₽ — за несколько, 20 % неуплаченного налога, но не менее 40 000 ₽ — если занижена база (ст. 120 НК РФ; к ИП — с 01.01.2014, закон № 248-ФЗ).
- Не представили в срок документы, истребованные при проверке, — 200 ₽ за каждый (п. 4 ст. 93, п. 1 ст. 126 НК РФ).
Источник: ст. 120, ст. 126, ст. 93 НК РФ.
Что сделать прямо сейчас
Соберите таблицу раздела I по промпту, вносите операции в течение года и в конце каждого квартала сверяйте итоги с выпиской. Так книга доходов и расходов для ИП на УСН 2026 к концу года будет готова.
Собрать таблицу учёта доходов и расходов и выгрузить в Excel
В Slidy можно описать свои операции и получить таблицу раздела I с итогами по кварталам.
 Понравилось? Поделитесь — это помогает.



 8 минут