Короткий ответ: как сделать расчёт себестоимости продукции
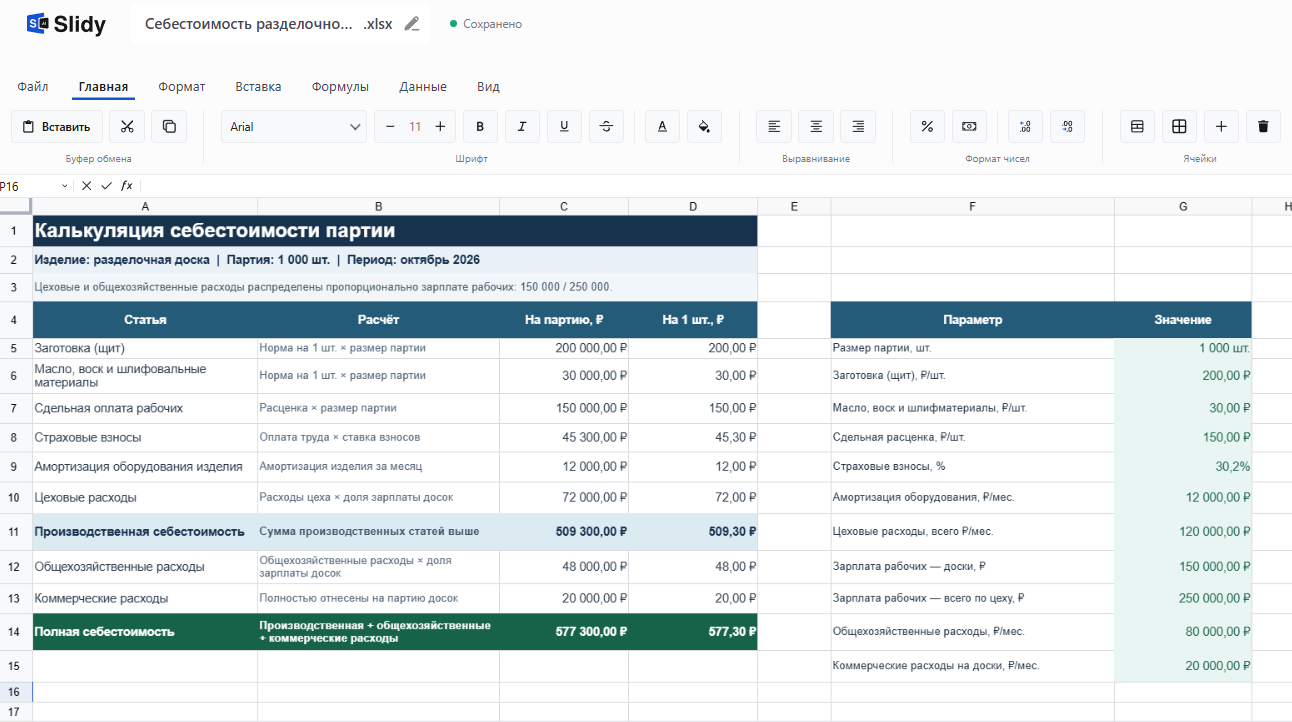
Сложите прямые затраты партии: сырьё и материалы, сдельную оплату труда производственных рабочих со страховыми взносами, амортизацию оборудования. Добавьте долю общих расходов цеха по базе распределения и разделите на число изделий: 509 300 ₽ ÷ 1000 шт = 509,30 ₽.
В Slidy в инструменте «Таблицы» → «Начать с ИИ» можно описать свою задачу (статьи затрат, объём партии и базу распределения) и получить таблицу расчёта.
Посчитать себестоимость партии в таблице Slidy и скачать файл
Что говорит закон: ФСБУ 5/2019 и ст. 318 НК о себестоимости
- Себестоимость готовой продукции в бухучёте формируют по ФСБУ 5/2019 «Запасы» (приказ Минфина России от 15.11.2019 № 180н) — его применяют с отчётности за 2021 год; ПБУ 5/01 (приказ от 09.06.2001 № 44н) утратило силу с 1 января 2021 года. Микропредприятие, которое вправе вести упрощённый бухучёт, может стандарт не применять (п. 2 ФСБУ 5/2019).
- Для налога на прибыль расходы делят на прямые и косвенные по ст. 318 НК РФ, остатки оценивают по ст. 319 НК РФ.
Источник: приказ № 180н и ФСБУ 5/2019, ст. 318 и ст. 319 НК РФ.
Бухучёт: какие затраты входят в себестоимость продукции
По п. 23 ФСБУ 5/2019 в фактическую себестоимость готовой продукции входят затраты на производство: материальные, оплата труда, отчисления на социальные нужды, амортизация и прочие. По п. 24 их делят на прямые затраты, которые непосредственно относятся к виду продукции, и косвенные затраты; как делить, решает организация. Косвенные распределяют обоснованным способом, установленным организацией (п. 25), и этот способ закрепляют в учётной политике. В массовом и серийном производстве продукцию допускается оценивать по прямым или по плановым (нормативным) затратам (п. 27).
Что в себестоимость не включают
По п. 26 ФСБУ 5/2019 в себестоимость не входят:
- сверхнормативные потери: перерасход ресурсов, простои, брак;
- затраты от аварий, пожаров, стихийных бедствий;
- обесценение других активов;
- управленческие расходы, если они не связаны непосредственно с производством;
- хранение, если оно не часть технологии;
- реклама и продвижение продукции;
- иные затраты, которые для производства не нужны.
Поэтому зарплата директора и реклама идут только в полную (управленческую) себестоимость.
Налоговый учёт: прямые и косвенные расходы по ст. 318 НК
Ст. 318 НК РФ применяют при методе начисления. К прямым расходам можно отнести, в частности, материальные затраты (подп. 1 и 4 п. 1 ст. 254 НК РФ), оплату труда производственного персонала со взносами и амортизацию производственных основных средств; перечень закрепляют в налоговой учётной политике. Прямые признают по мере реализации продукции (остатки оценивают по ст. 319 НК РФ), косвенные списывают целиком в текущем периоде. Поэтому цифры двух учётов расходятся, как видно в примере. Ст. 320 НК РФ относится к торговле.
Формула расчёта себестоимости единицы продукции
Себестоимость единицы = (Прямые затраты на партию + Косвенные производственные затраты, распределённые на партию) ÷ Количество изделий в партии
- Прямые затраты — по документам относятся на изделие: сырьё и материалы, сдельная оплата.
- Косвенные производственные затраты — общепроизводственные расходы цеха за период.
- Количество — годные изделия за период.
Если есть незавершённое производство, сначала оценивают его, потом делят.
Статьи калькуляции: что прямое, а что косвенное
Статьи калькуляции себестоимости и как их относить на продукцию
Как распределить косвенные расходы по базе
Ставка распределения = Косвенные расходы цеха за месяц ÷ Вся база за месяц
Доля партии = Ставка × База этой партии
База распределения бывает разной:
- зарплата основных рабочих — в трудоёмком производстве;
- машино-часы — при работе на станках;
- стоимость материалов — в материалоёмком;
- количество изделий — для однородной продукции.
Базу выбирают по связи с расходом, закрепляют в учётной политике (п. 25 ФСБУ 5/2019) и применяют последовательно. В примере ниже: 120 000 ₽ ÷ 250 000 ₽ = 0,48 ₽ на рубль зарплаты.
Пример расчёта: партия 1000 шт за месяц
Расчёт себестоимости продукции на предприятии: пример с цифрами
Столярный цех за октябрь 2026 года выпустил 1000 разделочных досок и 400 подставок, незавершённого производства и брака нет. Доски делают три сдельщика по 50 000 ₽ в месяц. Взносы — общий тариф 30 % без льгот и 0,2 % на травматизм (I класс риска; свой тариф — по уведомлению СФР). Рабочему за год выплатят 600 000 ₽. Это меньше предельной базы, так что 30 % действует весь год.
Расчёт себестоимости партии 1000 разделочных досок за октябрь 2026
Цифры условные, посчитаны по формуле; ставки взносов — по состоянию на октябрь 2026.
Одна партия — три цифры: бухучёт, налог и полная себестоимость
Себестоимость одной партии в бухгалтерском, налоговом и управленческом учёте
Цифры условные, посчитаны по формуле; ставки взносов — по состоянию на октябрь 2026.
В балансе доска стоит 509,30 ₽, а цена ниже 577,30 ₽ не покроет общие расходы. Налоговая цифра меньше потому, что цеховые 72 000 ₽ уменьшают прибыль сразу, в октябре.
Готовый промпт для своей таблицы
Подставьте свои цифры в квадратных скобках.
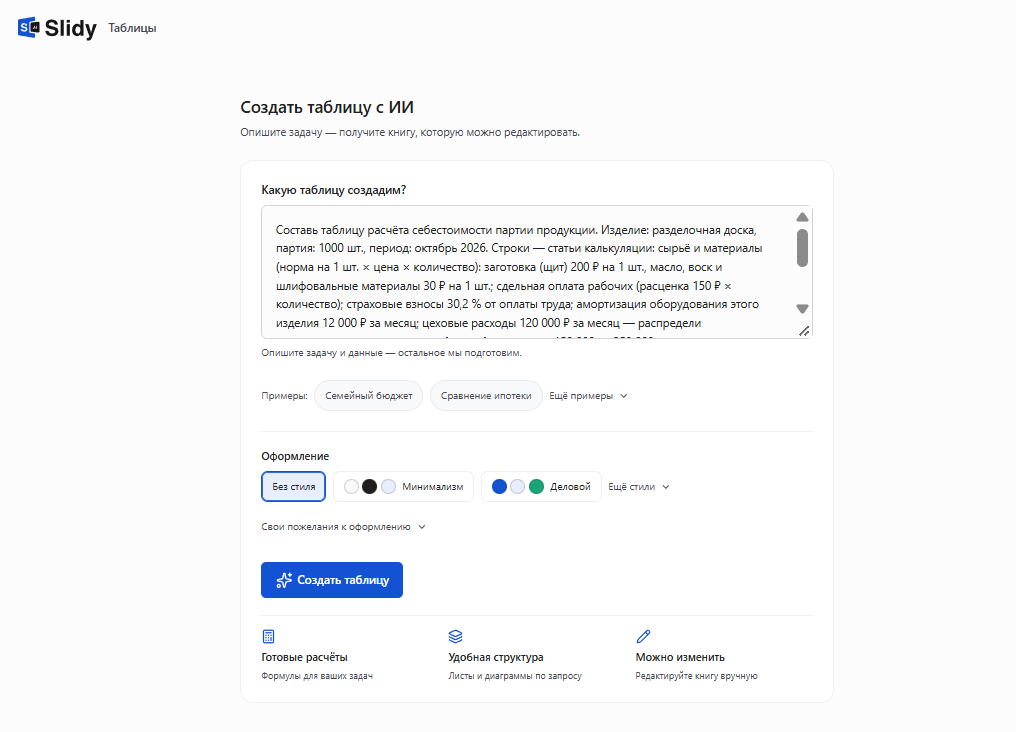
Составь таблицу расчёта себестоимости партии продукции. Изделие: [название], партия: [1000] шт., период: [месяц, год]. Строки — статьи калькуляции: сырьё и материалы (норма на 1 шт. × цена × количество) [материалы и цены]; сдельная оплата рабочих (расценка [сумма] × количество); страховые взносы [30,2] % от оплаты труда; амортизация оборудования этого изделия [сумма за месяц]; цеховые расходы [сумма за месяц] — распредели пропорционально [зарплате рабочих / машино-часам]: база изделия [число] из [всего по цеху]. Отдельно — общехозяйственные [сумма] и коммерческие [сумма] расходы для полной себестоимости. Столбцы: статья, расчёт, на партию, на 1 шт. Итоги: производственная себестоимость партии и единицы, полная себестоимость единицы. Формулы — в ячейках.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт со своими цифрами в инструмент «Таблицы» → «Начать с ИИ» и получить таблицу расчёта себестоимости партии.
Посчитать себестоимость партии в таблице Slidy и скачать файл
Что изменилось в этом году: страховые взносы 2026 в себестоимости
ФСБУ 5/2019 и ст. 318–319 НК РФ в 2026 году не менялись, изменилась только строка «Страховые взносы».
Страховые взносы в 2026 году: что изменилось и каким документом
Источник: ст. 425 и ст. 427 НК РФ.
Проверено: октябрь 2026, nalog.gov.ru, НК РФ в действующей редакции.
Пересчёт примера для МСП из обрабатывающего производства
Если цех — МСП, его основной вид деятельности из раздела «Обрабатывающие производства» есть в перечне Правительства, а доходы от видов деятельности из перечня — не меньше 70 % (п. 13.2 ст. 427 НК РФ), взносы с 50 000 ₽ на рабочего:
- 40 639,50 × 30 % = 12 191,85 ₽;
- (50 000 − 40 639,50) × 7,6 % = 9 360,50 × 7,6 % = 711,40 ₽;
- на одного — 12 903,25 ₽, на троих — 38 709,75 ₽, плюс травматизм 0,2 % — 300 ₽.
Взносы в итоге выйдут 39 009,75 ₽ вместо 45 300 ₽. Производственная себестоимость партии будет 503 009,75 ₽, а себестоимость единицы 503,01 ₽, на 6,29 ₽ меньше. Взносы мастера в цеховых расходах для простоты не пересчитывали.
Чек-лист ошибок в расчёте себестоимости
- Включили зарплату директора и рекламу в бухгалтерскую себестоимость (п. 26 ФСБУ 5/2019).
- Разделили общепроизводственные расходы на все изделия без базы распределения.
- Забыли страховые взносы с оплаты труда производственных рабочих.
- Взяли прошлогодние ставки взносов или льготу, права на которую уже нет.
- Сослались на ПБУ 5/01, которое не действует с 2021 года.
Что сделать прямо сейчас
Для расчёта себестоимости продукции возьмите свои затраты за месяц, выберите базу распределения и посчитайте партию по таблице выше. Смета под заказ — в разборах что такое смета и смета на ремонт квартиры; следующий шаг после себестоимости — цена в прайс-листе.
Посчитать себестоимость партии в таблице Slidy и скачать файл
В Slidy можно собрать таблицу расчёта под свою партию и скачать её в Excel.
 Понравилось? Поделитесь — это помогает.



 8 минут