Короткий ответ: как рассчитать отпускные в 2026 году
Чтобы рассчитать отпускные в 2026 году, умножьте средний дневной заработок на число календарных дней отпуска — это и есть сумма отпускных. Средний дневной заработок = заработок за 12 календарных месяцев перед месяцем отпуска ÷ 12 ÷ 29,3; если часть месяцев отработана не полностью, вместо «12 × 29,3» берут учитываемые дни. С начисленной суммы удерживают НДФЛ, деньги выплачивают не позднее чем за три дня до отпуска.
В Slidy можно открыть готовый шаблон таблицы «Расчёт отпускных», подставить свои цифры и выгрузить результат в Excel.
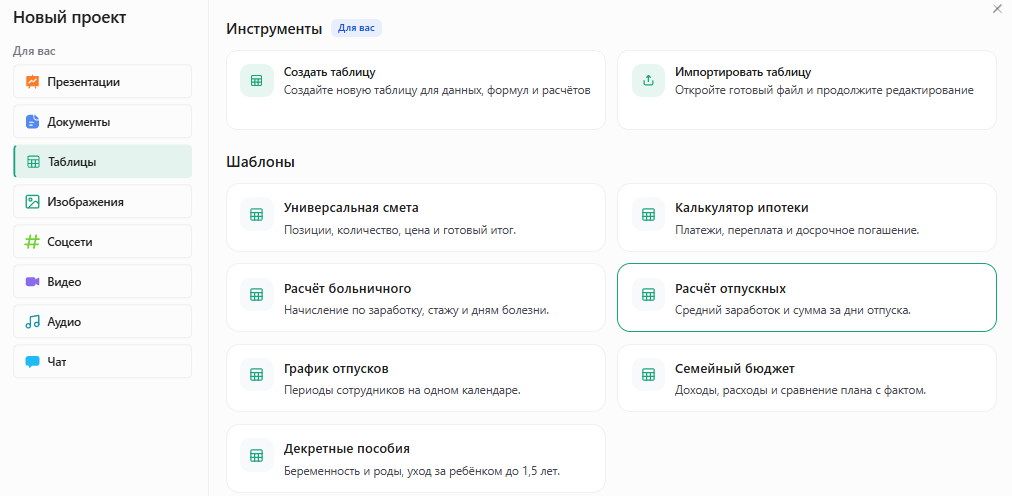
Повторить расчёт в таблице Slidy со своим средним заработком
Что говорит закон о расчёте отпускных
- Ст. 139 ТК РФ — средний дневной заработок для отпуска считают за последние 12 календарных месяцев: заработок делят на 12 и на 29,3.
- Положение об особенностях порядка исчисления средней заработной платы — утверждено постановлением Правительства РФ от 24.04.2025 № 540, действует с 1 сентября 2025 года до 1 сентября 2031 года; прежнее постановление № 922 утратило силу.
- Ст. 136 ТК РФ — отпускные выплачивают не позднее чем за три дня до начала отпуска.
Своими словами: отпускные считают не из оклада, а из среднего заработка — всех выплат по системе оплаты труда за 12 календарных месяцев (п. 2 Положения). Время, когда за работником сохранялся средний заработок или он получал пособие, исключают вместе с начисленными суммами (п. 5). Если месяц отработан не полностью, делитель считают по особой формуле (п. 10). При полностью отработанном периоде средний месячный заработок не может быть ниже МРОТ (п. 18).
Расчётный период: 12 календарных месяцев
Расчётный период — 12 календарных месяцев перед месяцем начала отпуска; календарный месяц — с 1-го по последнее число (п. 4 Положения). Отпуск в ноябре 2026 года — период с 1 ноября 2025 по 31 октября 2026 года. Если человек работает меньше года, в расчёт попадают месяцы с первого рабочего дня: за более ранние нет ни заработка, ни отработанного времени. Если заработка в периоде не было — например, весь год занял декрет, — берут предшествующие 12 месяцев (п. 6).
Что входит в расчёт отпускных в 2026 году
Что входит в расчёт отпускных и что не входит
по пп. 2, 3 и 5 Положения № 540; проверено: октябрь 2026
Премии за период дольше месяца и годовые учитывают по правилам п. 15 Положения. Если расчётный период отработан не полностью, премии берут пропорционально отработанному времени — кроме начисленных за фактически отработанное время, например ежемесячных и ежеквартальных: их учитывают целиком.
Что исключается: больничные, командировки, отпуска
Из расчётного периода убирают и дни, и начисленные за них суммы, если за работником сохранялся средний заработок или он получал пособие: больничный и отпуск по беременности и родам, ежегодные отпуска, командировки, простой не по вине работника, отпуск за свой счёт (п. 5 Положения). Прямой ответ: больничные в расчёт не входят — ни пособие, ни дни болезни.
Отпуск за свой счёт исключают целиком. «Правило 14 дней» из ст. 121 ТК РФ — про отпускной стаж, то есть за сколько времени положен отпуск, а не про средний заработок.
Срок выплаты и налог
Отпускные выплачивают не позднее чем за три дня до начала отпуска (ч. 9 ст. 136 ТК РФ); если крайний день выпал на выходной, платят в предшествующий рабочий день. Подробно об отсчёте — в статье «Когда приходят отпускные». С суммы удерживают НДФЛ, страховые взносы работодатель платит сверх начисленного. За задержку положена компенсация по ст. 236 ТК РФ, работодателю грозит ответственность по ст. 5.27 КоАП РФ.
Формула расчёта отпускных в 2026 году
Отпускные = СДЗ × Д, где СДЗ = З ÷ (12 × 29,3)
Обозначения в формуле отпускных
Нерабочие праздничные дни, выпавшие на отпуск, в число дней отпуска не входят и не оплачиваются как его дни — отпуск на них продлевается (ст. 120 ТК РФ). Отпускной день «дешевле» рабочего, потому что заработок делят на календарные дни, а зарплату начисляют за рабочие.
Формула, если расчётный период отработан не полностью
Если один или несколько месяцев отработаны не полностью или из них исключали время, формула меняется (п. 10 Положения):
СДЗ = З ÷ (29,3 × число полных месяцев + дни неполных месяцев)
Дни неполного месяца = 29,3 ÷ календарные дни месяца × календарные дни, приходящиеся на отработанное время.
Мини-пример: в марте 31 день, из них 7 — больничный: 29,3 ÷ 31 × 24 = 22,68. Для того, кто работает меньше года, формула та же: полные месяцы × 29,3 плюс дни месяца приёма. Как округлять дни неполного месяца, Положение не говорит; здесь — до сотых.
Проверка по МРОТ
Если расчётный период отработан полностью при норме рабочего времени, средний месячный заработок не может быть ниже федерального МРОТ (п. 18 Положения). С 1 января 2026 года МРОТ — 27 093 ₽ (закон от 28.11.2025 № 429-ФЗ). Минимальный средний дневной заработок для отпускных — 27 093 ÷ 29,3 = 924,68 ₽, значит, 14 дней отпуска при полной ставке не могут стоить меньше 12 945,52 ₽. При неполной ставке порог уменьшается пропорционально.
Пример расчёта отпускных на 14 дней
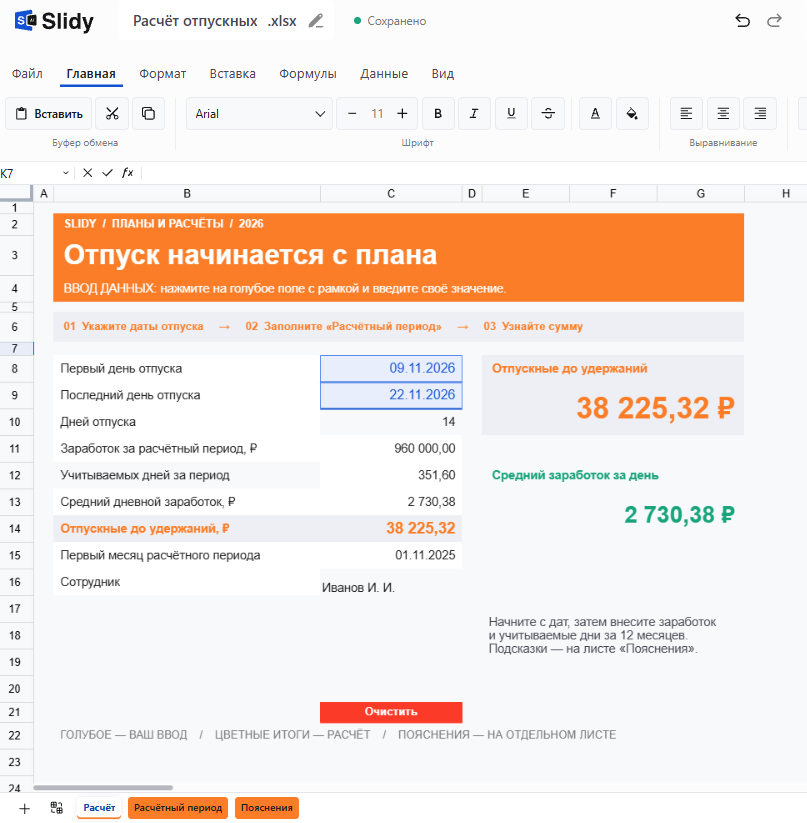
Один сотрудник, оклад 80 000 ₽, отпуск в ноябре 2026 года на 14 календарных дней. Вариант 1 — расчётный период отработан полностью. Вариант 2 — в периоде были больничный и прежний отпуск, расчёт — в подразделе ниже.
Пример расчёта отпускных на 14 дней (цифры условные)
Цифры условные, посчитаны по формуле
Средний дневной заработок округлён до копеек, НДФЛ — до полного рубля (п. 6 ст. 52 НК РФ). Ставка 13 % действует, пока доход с начала года не больше 2,4 млн ₽ (ст. 224 НК РФ).
В Slidy можно взять шаблон таблицы «Расчёт отпускных», заменить цифры примера своими и выгрузить таблицу в Excel.
Повторить расчёт в таблице Slidy со своим средним заработком
Неполный расчётный период: больничный и прежний отпуск
Условия варианта 2: в марте (31 день) 7 календарных дней больничного, в июне (30 дней) 14 дней отпуска. За отработанное время начислено 61 000 ₽ в марте и 43 000 ₽ в июне (условно).
- Заработок: 80 000 × 10 + 61 000 + 43 000 = 904 000 ₽ — пособие и прежние отпускные не входят.
- Дни полных месяцев: 29,3 × 10 = 293.
- Март: 29,3 ÷ 31 × 24 = 22,68; июнь: 29,3 ÷ 30 × 16 = 15,63.
- Всего дней: 293 + 22,68 + 15,63 = 331,31.
- Средний дневной заработок: 904 000 ÷ 331,31 = 2 728,56 ₽; отпускные: 2 728,56 × 14 = 38 199,84 ₽.
Больничный и отпуск почти не изменили средний дневной заработок и сумму отпускных: убраны и дни, и деньги за них.
Разбор случая: сумма вышла меньше, чем в прошлом году
- В прошлом периоде была премия, в этом нет. С годовой премией 60 000 ₽ вышло бы (960 000 + 60 000) ÷ 351,6 = 2 901,02 ₽ в день и 40 614,28 ₽ за 14 дней — на 2 388,96 ₽ больше.
- Исключаемые дни не убрали из делителя. 904 000 ÷ 351,6 = 2 571,10 ₽ в день и 35 995,40 ₽ вместо 38 199,84 ₽ — недоплата 2 204,44 ₽.
- Не применили коэффициент после общего повышения окладов в организации или подразделении (п. 16 Положения).
- Сравнивают отпуска разной длины. Сумма зависит от числа оплаченных дней: если в прошлом году отпуск был длиннее, он и стоил больше. Праздник внутри отпуска на сумму не влияет — он в число дней не входит, отпуск на него продлевается.
- Выросла ставка НДФЛ после порога 2,4 млн ₽ годового дохода — начислено столько же, на руки меньше.
Чтобы проверить сумму отпускных, запросите у бухгалтера границы расчётного периода, исключённые дни и учтённые начисления по месяцам.
Что изменилось в этом году
Что изменилось в 2026 году
- Формула не менялась: 12 месяцев, 29,3, средний дневной заработок × дни — ст. 139 ТК РФ.
- Положение о среднем заработке: с 1 сентября 2025 года действует Положение из постановления Правительства РФ от 24.04.2025 № 540 вместо постановления № 922; 2026-й — первый полный год расчёта по нему.
- МРОТ — 27 093 ₽ с 1 января 2026 года (закон от 28.11.2025 № 429-ФЗ): минимум для полностью отработанного периода — 924,68 ₽ в день.
- НДФЛ: 13 % — пока доход с начала года не больше 2,4 млн ₽, с части сверх порога — 15 % (ст. 224 НК РФ).
Памятка ошибок:
- считать по отменённому постановлению № 922;
- оставлять в периоде дни отпуска за свой счёт — их исключают целиком;
- индексировать заработок, когда оклад повысили одному сотруднику, а не всей организации или подразделению;
- включать в заработок пособие по больничному.
Что сделать прямо сейчас
- Выпишите заработок по месяцам расчётного периода и даты исключаемых периодов.
- Подставьте цифры в таблицу.
- Сверьте итог с расчётным листком.
Пример на 28 дней и причины расхождений с калькулятором — в статье «Расчёт отпускных в 2026: калькулятор онлайн и своя таблица», бланк — в статье «Заявление на отпуск».
Повторить расчёт в таблице Slidy со своим средним заработком
В Slidy можно открыть готовый шаблон таблицы «Расчёт отпускных», подставить свои цифры и выгрузить результат в Excel.
 Понравилось? Поделитесь — это помогает.



 9 минут