Короткий ответ: расчёт НДФЛ в 2026 году
НДФЛ равен налоговой базе, умноженной на ставку. База — доход без необлагаемых сумм и вычетов, ставка НДФЛ зависит от вида дохода, статуса резидента и суммы за год. С зарплаты 95 000 ₽ при годовом доходе до 2,4 млн ₽ удержат 12 350 ₽, на руки придёт 82 650 ₽. Обратно сумму до налога находят делением на 0,87, только пока весь доход в ступени 13 %.
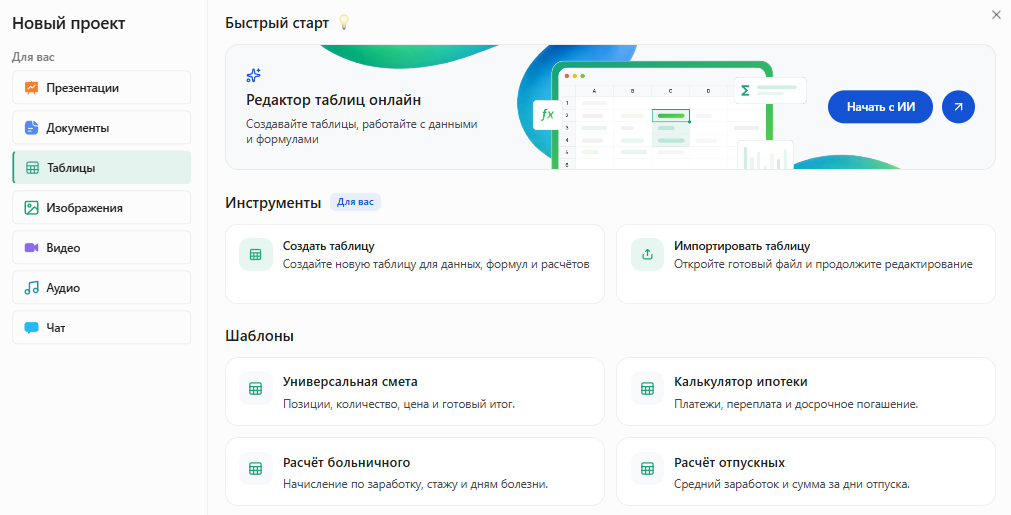
В Slidy можно описать доход и его вид в инструменте «Таблицы» → «Начать с ИИ» и получить таблицу расчёта НДФЛ.
Собрать таблицу расчёта НДФЛ в Slidy со своими доходами
Что говорит закон: ставки НДФЛ по видам дохода в 2026 году
Налоговую базу определяют отдельно по каждому виду доходов с разной ставкой (п. 2 ст. 210 НК РФ). Поэтому зарплату и дивиденды не складывают, у каждой корзины свой порог 2,4 млн ₽.
Источник: ст. 210, 214.2, 217, 218, 219, 220, 224, 226, 228, 229 НК РФ.
Проверено: ноябрь 2026, base.garant.ru, nalog.gov.ru.
Ставки НДФЛ по видам дохода в 2026 году по ст. 224 НК РФ
Проверено: ноябрь 2026.
Пять ступеней для зарплаты и других основных доходов
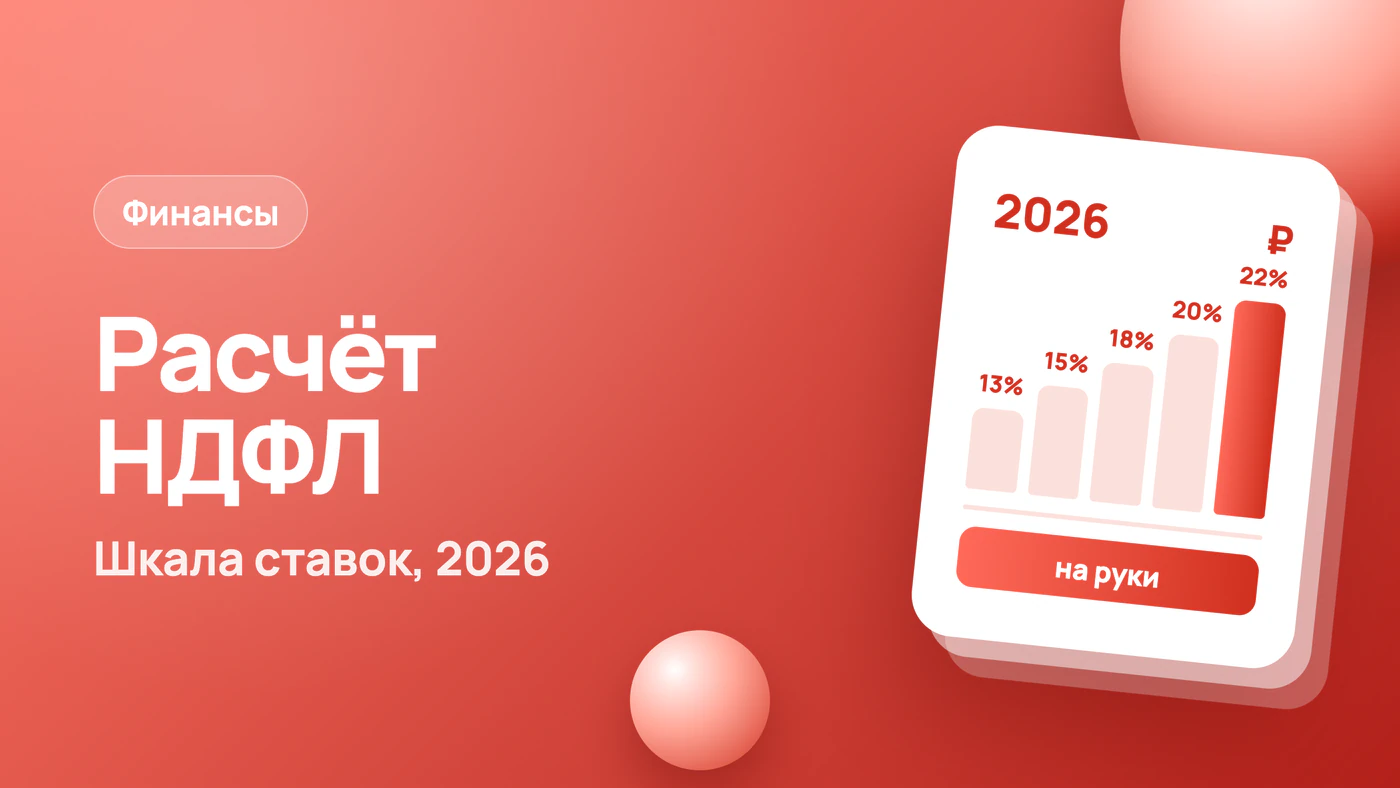
По прогрессивной шкале п. 1 ст. 224 НК РФ с годового дохода до 2,4 млн ₽ берут 13 %. При доходе 2,4–5 млн ₽ налог равен 312 000 ₽ плюс 15 % с суммы превышения. При 5–20 млн ₽ это 702 000 ₽ плюс 18 %, при 20–50 млн ₽ — 3 402 000 ₽ плюс 20 %, свыше 50 млн ₽ — 9 402 000 ₽ плюс 22 %. Повышенная ставка действует только на сумму превышения, доход считают нарастающим итогом. Шкала по месяцам и взносы — в статье о налогах работодателя.
Дивиденды, проценты по вкладам и продажа имущества: 13 и 15 %
Доходы из п. 6 ст. 210 НК РФ складывают в одну корзину. Пока их сумма за год не больше 2,4 млн ₽, ставка 13 %, сверх этого 312 000 ₽ плюс 15 % с суммы превышения.
По вкладам облагают превышение над суммой «1 млн ₽ × максимальная ключевая ставка на 1-е число месяцев года» (ст. 214.2). За 2026 год максимум 16 %, необлагаемый доход — 160 000 ₽. Рублёвые вклады со ставкой не выше 1 % и счета эскроу не учитывают.
При продаже имущества доход уменьшают на подтверждённые расходы на покупку или на вычет (ст. 220): 1 млн ₽ за жильё и землю, 250 000 ₽ за другое имущество.
Выигрыши и призы: 13–22 % или 35 %
Выигрыши в лотереях и азартных играх входят в шкалу 13–22 % вместе с зарплатой (п. 2.1 ст. 210), первые 4 000 ₽ за год не облагаются (п. 28 ст. 217). Призы рекламных конкурсов и игр облагают по 35 % с суммы сверх 4 000 ₽.
Нерезиденты: 30 % и исключения
Налоговый резидент находится в России не менее 183 дней за 12 месяцев подряд (ст. 207). Нерезиденты платят 30 %. Но трудовые доходы работников на патенте, высококвалифицированных специалистов, граждан ЕАЭС, переселенцев-соотечественников, экипажей российских судов и беженцев облагают по прогрессивной шкале (п. 3.1 ст. 224), а дивиденды российских компаний и проценты по вкладам — по 15 %. Иноагенты с 2026 года платят 30 % (п. 6).
Что не облагается НДФЛ
Главное из ст. 217 НК РФ:
- пособия, кроме больничных, алименты, наследство;
- суточные до 700 ₽ в день по России и 2 500 ₽ за границей;
- подарки от компаний и ИП, матпомощь работодателя, призы до 4 000 ₽ в год по каждому основанию;
- матпомощь при рождении ребёнка в первый год до 1 млн ₽;
- подарки от физлиц (недвижимость, машины и ценные бумаги только от родственников);
- продажа машины после 3 лет;
- продажа жилья после минимального срока владения (ст. 217.1): 3 года для единственного жилья, наследства, подарка от родственника, приватизации и ренты, иначе 5 лет.
Вычеты 2026: что уменьшает налог
Налоговый вычет уменьшает базу, а не сам налог. На детей вычитают 1 400, 2 800 и 6 000 ₽ в месяц, пока основная налоговая база с начала года не превысит 450 000 ₽ (ст. 218, пример расчёта).
Социальный налоговый вычет (ст. 219) на лечение, обучение, спорт и страхование — до 150 000 ₽ расходов в год вместе, на обучение ребёнка — до 110 000 ₽, на дорогостоящее лечение без лимита. Имущественный (ст. 220) — до 2 млн ₽ на покупку жилья и до 3 млн ₽ на проценты по ипотеке. При 13 % это возврат до 19 500, 260 000 и 390 000 ₽.
Вычеты отнимают от основной налоговой базы, остаток за тот же год — от дохода с продажи имущества. Дивиденды и вклады они не уменьшают (п. 6 ст. 210).
Кто платит: налоговый агент или вы сами
С зарплаты, ГПХ и дивидендов российской компании налог удерживает налоговый агент (ст. 226, даты — в статье). Декларацию 3-НДФЛ подают сами ИП на общей системе, продавцы имущества до срока владения, арендодатели и получатели недвижимости и машин в подарок не от родственников. Срок подачи 30 апреля, уплаты 15 июля следующего года (ст. 227–229). Налог с процентов по вкладам и доходов, с которых агент его не удержал, считает ФНС, уплата по уведомлению до 1 декабря следующего года.
Формула расчёта НДФЛ: от суммы и от суммы на руки
НДФЛ = Налог на нижней границе ступени + Ставка ступени × (База − Нижняя граница)
На руки = Доход − НДФЛ
- Налоговая база — доход корзины с начала года без необлагаемых сумм и вычетов.
- Нижние границы и налог на них — в шкале выше.
Итог округляют до полного рубля (п. 6 ст. 52 НК РФ).
Расчёт НДФЛ от суммы: на любой ступени
В ступени 13 % НДФЛ равен доходу × 0,13, на руки — доходу × 0,87. На второй ступени при годовом доходе 3 000 000 ₽ налог равен 312 000 + 15 % × 600 000 = 402 000 ₽, на руки выходит 2 598 000 ₽.
Расчёт НДФЛ от суммы на руки: обратная формула для каждой ступени
До налога = Нижняя граница + (На руки − На руки на границе) ÷ (1 − Ставка)
Обратный расчёт НДФЛ от суммы на руки по ступеням шкалы 2026 года
Проверено: ноябрь 2026.
Для 3 000 000 ₽ на руки за год это вторая ступень, до налога выходит 2 400 000 + 912 000 ÷ 0,85 = 3 472 941,18 ₽. Для дивидендов и вкладов подходят строки 1 и 2, но вторая действует без верхней границы: сверх 2,4 млн ₽ ставка 15 % при любой сумме.
Как рассчитать зарплату после вычета налогов за месяц
Налог за месяц равен налогу с дохода нарастающим итогом минус налог прошлых месяцев, поэтому месяц перехода через 2,4 млн ₽ делится на 13 и 15 %. Неполный месяц и аванс — в статье.
Пример расчёта НДФЛ на переходе через 2,4 млн ₽
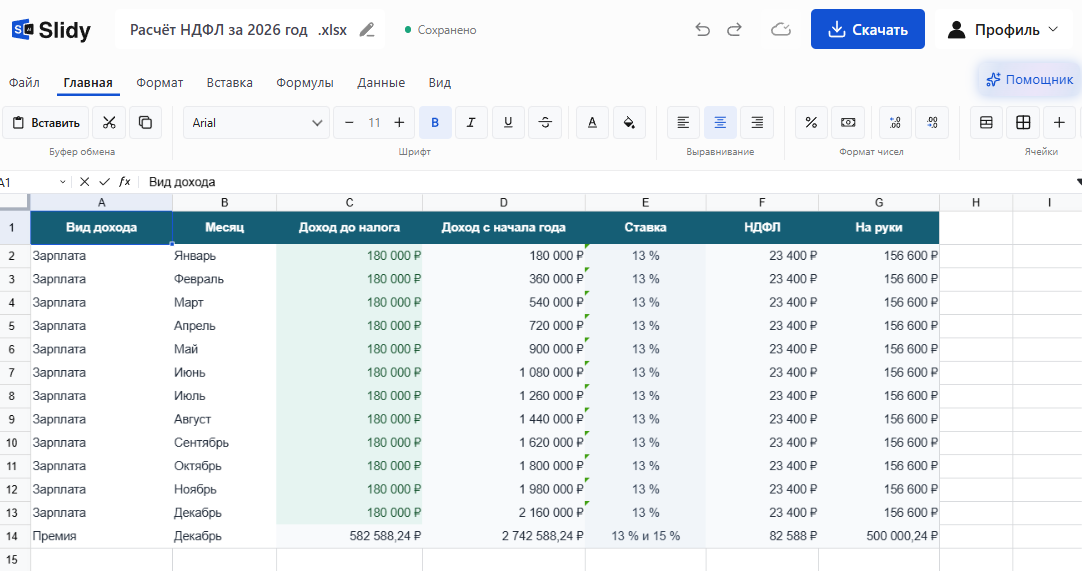
Вводные: налоговый резидент, зарплата 180 000 ₽ в месяц, вычетов нет. За 2026 год это 2 160 000 ₽, НДФЛ по 23 400 ₽, на руки по 156 600 ₽ в месяц. В декабре обещали годовую премию 500 000 ₽ на руки, её начисляют после зарплаты за декабрь.
Премия 500 000 ₽ на руки: сколько начислить
Обратный расчёт НДФЛ: премия 500 000 ₽ на руки при доходе с начала года 2 160 000 ₽
Цифры условные, посчитаны по формуле; ставки — ст. 224 НК РФ, проверено: ноябрь 2026.
Налог по прогрессивной шкале с годового дохода 2 742 588,24 ₽ равен 312 000 + 15 % × 342 588,24 = 363 388 ₽ после округления и сходится с удержаниями по месяцам (12 × 23 400 + 82 588).
Ошибка «÷ 0,87» на переходе ступени
Если начислить 500 000 ÷ 0,87 = 574 712,64 ₽, НДФЛ будет 31 200 + 15 % × 334 712,64 = 81 407 ₽ после округления. На руки придёт 493 305,64 ₽, недоплата 6 694,36 ₽. Делить на 0,87 можно, только если весь доход остаётся в ступени 13 %.
Квартира и вклад у того же человека: отдельная корзина
В 2026 году он продал за 6 000 000 ₽ квартиру, купленную два года назад за 4 500 000 ₽ (не единственное жильё), и получил 300 000 ₽ процентов по вкладам.
Расходы на покупку больше вычета 1 млн ₽, поэтому база по квартире 1 500 000 ₽, по вкладам 300 000 − 160 000 = 140 000 ₽. Корзина 1 640 000 ₽ меньше 2,4 млн ₽, поэтому ставка 13 % и налог 213 200 ₽. Из них 195 000 ₽ платят по декларации 3-НДФЛ до 15 июля 2027 года, 18 200 ₽ по уведомлению до 1 декабря 2027 года. С зарплатой и премией 2 742 588,24 ₽ корзина не складывается, поэтому 15 % к квартире не применяют.
Нерезидент: сумма на руки при 30 %
Нерезиденту без исключений п. 3 ст. 224 обещали 100 000 ₽ на руки. Начислить нужно 100 000 ÷ 0,7 = 142 857,14 ₽, НДФЛ равен 42 857 ₽.
Готовый промпт для таблицы-калькулятора НДФЛ
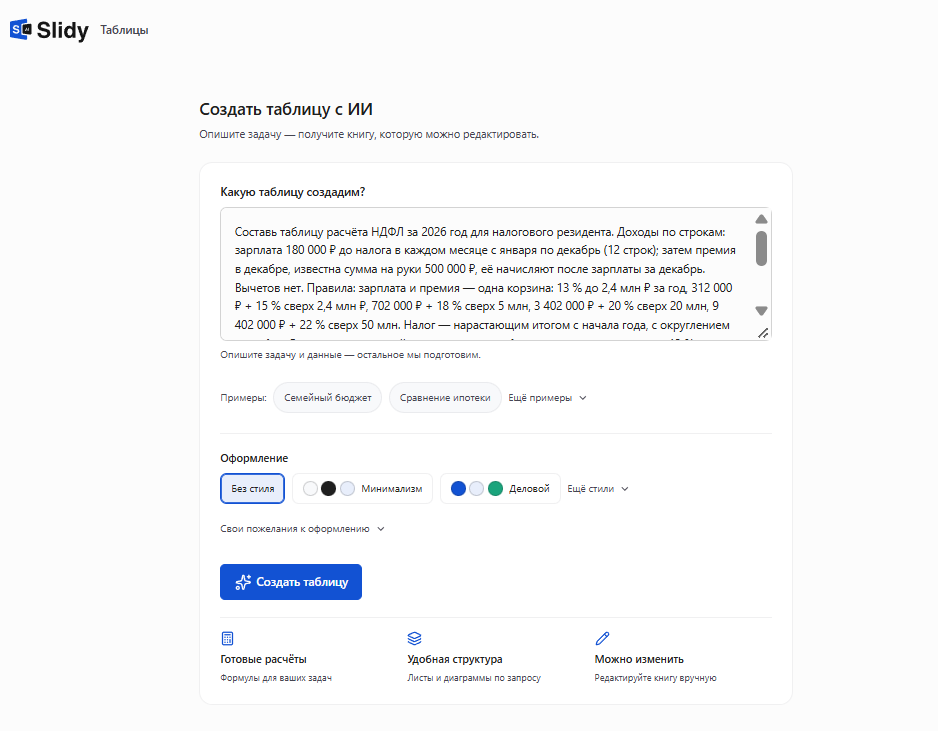
Составь таблицу расчёта НДФЛ за [2026] год для налогового резидента. Доходы по строкам: [вид дохода — зарплата / премия / ГПХ / дивиденды / проценты по вкладам / продажа имущества — месяц — сумма — до налога или на руки]. Вычеты: [на детей в месяц / социальный / имущественный / нет]. Правила: зарплата, премии и ГПХ — одна корзина: 13 % до 2,4 млн ₽ за год, 312 000 ₽ + 15 % сверх, 702 000 ₽ + 18 % сверх 5 млн, 3 402 000 ₽ + 20 % сверх 20 млн, 9 402 000 ₽ + 22 % сверх 50 млн; дивиденды, проценты по вкладам сверх 160 000 ₽ и продажа имущества за минусом вычета или расходов — отдельная корзина: 13 % до 2,4 млн ₽ и 15 % сверх. Налог — нарастающим итогом с начала года, с округлением до рубля. Если известна сумма на руки, посчитай сумму до налога обратным расчётом по ступеням. Столбцы: вид дохода, корзина, доход с начала года, база, ставка, НДФЛ, на руки. Формулы — в ячейках.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт со своими доходами в раздел «Таблицы» → «Начать с ИИ» и получить таблицу расчёта НДФЛ.
Собрать таблицу расчёта НДФЛ в Slidy со своими доходами
Что изменилось в этом году в расчёте НДФЛ
Шкала, корзина 13 / 15 % и размеры вычетов на детей действуют с 2025 года (закон от 12.07.2024 № 176-ФЗ) и в 2026 году не менялись.
Что изменилось в расчёте НДФЛ в 2026 году
Проверено: ноябрь 2026, cbr.ru, nalog.gov.ru, ст. 217 НК РФ.
Чек-лист ошибок при расчёте НДФЛ
Где ошибаются при расчёте НДФЛ:
- Применяют 15 % ко всему доходу вместо суммы превышения.
- Делят на 0,87 на переходе через 2,4 млн ₽.
- Складывают зарплату с дивидендами или квартирой для порога.
- Берут лимит по вкладам 210 000 ₽ за 2026 год.
- Облагают лотерейный выигрыш по 35 % или 13 / 15 %.
- Ставят 30 % нерезиденту на патенте.
Что сделать прямо сейчас
Выпишите доходы за год по корзинам, отметьте, какая сумма известна, до налога или на руки, и соберите расчёт НДФЛ в таблицу. Пригодятся статьи о зарплате, о налогах работодателя и о сроках НДФЛ.
Собрать таблицу расчёта НДФЛ в Slidy со своими доходами
В Slidy можно описать свои доходы словами и получить таблицу расчёта НДФЛ по видам дохода.
 Понравилось? Поделитесь — это помогает.



 11 минут