Короткий ответ: что такое себестоимость простыми словами
Себестоимость показывает, сколько денег бизнес тратит, чтобы сделать и продать одну единицу: изделие, чашку кофе, час услуги. В неё входят материалы, зарплата со страховыми взносами, амортизация оборудования и прочие расходы вроде аренды, связи и уборки. Если цена ниже себестоимости, каждая продажа приносит убыток.
В Slidy можно описать свой бизнес и затраты словами в разделе «Таблицы» → «Начать с ИИ» и получить таблицу себестоимости по пяти статьям.
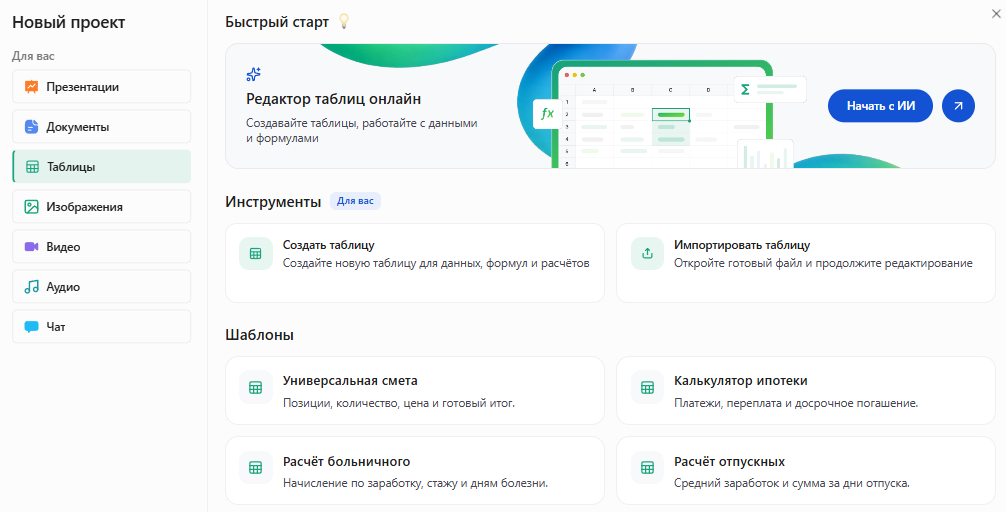
Собрать таблицу себестоимости по пяти статьям затрат
Как это делается: по шагам — как рассчитать себестоимость
Пример для всех шагов: кофейня считает себестоимость капучино за октябрь 2026 года.
Шаг 1. Решите, что считаете: единица, период, вид себестоимости
Единица — то, что вы продаёте: чашка, изделие, час работы. Период обычно месяц. По составу затрат себестоимость бывает двух видов:
● производственная себестоимость — затраты на выпуск: материалы, зарплата и взносы тех, кто делает продукт, амортизация оборудования, расходы цеха (цеховая себестоимость — часть производственной); ● полная себестоимость — производственная плюс управленческие (директор, бухгалтерия) и коммерческие расходы (реклама, доставка). С ценой сравнивают именно полную себестоимость.
Плановую и фактическую себестоимость различают по времени. Плановую считают до запуска по прогнозу, фактическую по итогам периода.
Шаг 2. Из чего складывается себестоимость: 5 статей затрат
В бухучёте пять статей называются элементами затрат.
● Расходы по обычным видам деятельности организация группирует по пяти элементам: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация, прочие затраты (п. 8 ПБУ 10/99, приказ Минфина России от 06.05.1999 № 33н). ПБУ 10/99 действует до 31 декабря 2026 года. ● С отчётности за 2027 год применяют ФСБУ 10/2026 «Расходы» (приказ Минфина России от 24.04.2026 № 53н). Его п. 27 требует группировки по экономическим элементам из п. 30 ФСБУ 4/2023, а там те же пять. Состав статей в 2027 году не меняется.
Источник: ПБУ 10/99, приказ № 53н и ФСБУ 10/2026, ФСБУ 4/2023.
5 статей затрат в себестоимости и что в них входит — на примере кофейни
Статьи затрат и статьи калькуляции — в чём разница
Элементы затрат делят расходы по виду ресурса и одинаковы для всех. Статьи калькуляции делят их по назначению: сырьё, зарплата рабочих, общепроизводственные расходы. Их перечень организация устанавливает сама, если закон не задаёт его для раздельного учёта (п. 8 ПБУ 10/99, подп. «б» п. 27 ФСБУ 10/2026).
Шаг 3. Формула расчёта себестоимости единицы
Себестоимость единицы продукции = (Материальные затраты + Оплата труда + Страховые взносы + Амортизация + Прочие затраты за период) ÷ Количество единиц за период
Через постоянные и переменные затраты:
Себестоимость единицы = Переменные затраты на единицу + Постоянные затраты за месяц ÷ Количество единиц
Переменные затраты растут с объёмом выпуска (зерно, молоко), постоянные от него не зависят (аренда, оклады). Если продуктов несколько, прямые затраты считают по каждому отдельно, а косвенные затраты делят по базе, как в разборе.
Шаг 4. Пример: себестоимость чашки капучино
Кофейня продаёт только капучино 300 мл и в октябре 2026 года продала 6 000 чашек. Два бариста получают по 55 000 ₽. Директора на зарплате и рекламы нет, поэтому полная себестоимость равна производственной. Взносы считаем без льгот, по общему тарифу 30 % и 0,2 % на травматизм. Свой тариф проверьте по разбору.
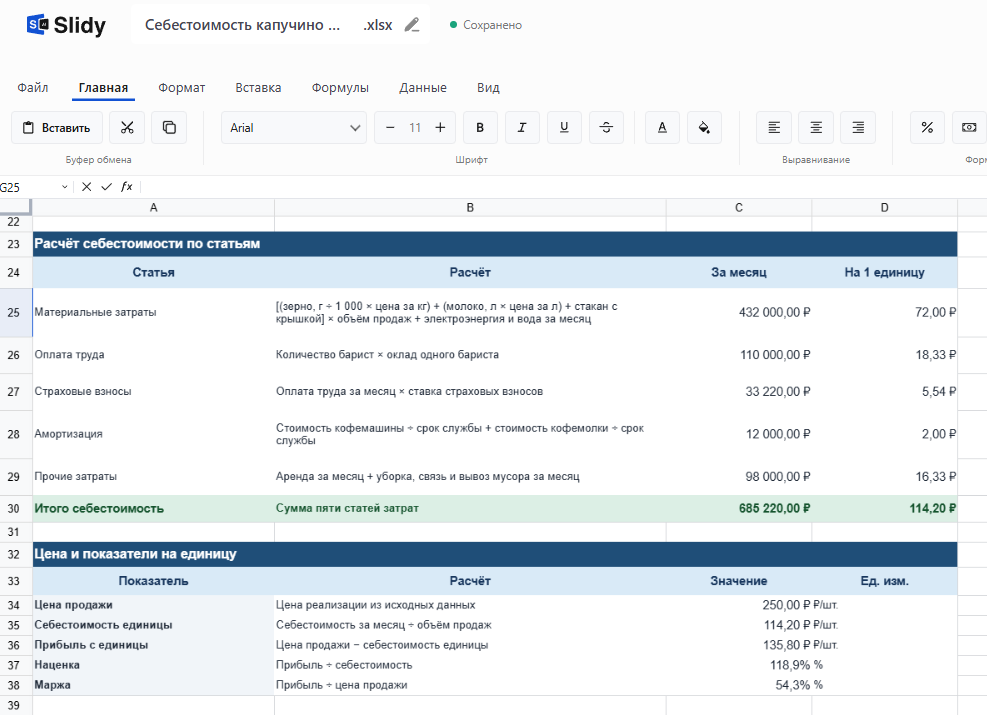
Расчёт себестоимости чашки капучино по пяти статьям затрат, октябрь 2026
Цифры условные, посчитаны по формуле; тариф взносов — на октябрь 2026.
Переменные затраты здесь 68 ₽ на чашку, остальные 277 220 ₽ в месяц постоянные: электроэнергия и вода заданы суммой за месяц, поэтому их тоже считаем постоянными. При 4 000 чашек себестоимость вырастет до 68 + 277 220 ÷ 4 000 = 137,31 ₽. Себестоимость единицы продукции зависит от объёма продаж.
Шаг 5. Себестоимость и цена: наценка и маржа
Цена складывается из себестоимости и прибыли. Прибыль выражают двумя показателями.
Наценка = (Цена − Себестоимость) ÷ Себестоимость × 100 %
Маржа = (Цена − Себестоимость) ÷ Цена × 100 %
При цене 250 ₽ (налоги с выручки не учитываем) с чашки остаётся 135,80 ₽ прибыли. Наценка равна 135,80 ÷ 114,20 = 118,9 %, маржа 135,80 ÷ 250 = 54,3 %. Пока цена выше себестоимости, наценка больше маржи, и путать их — значит ошибиться в цене. Следующий шаг — прайс-лист.
Себестоимость товара в торговле и себестоимость услуги
В торговле основу себестоимости товара дают закупочная цена и доставка до склада. В услугах главное — оплата труда со взносами, аренда и амортизация инструмента, а единицей служит час работы или услуга. Статьи те же, меняется их доля.
Готовый промпт: таблица себестоимости по пяти статьям затрат
Подставьте в скобки свои цифры за месяц. Если продуктов несколько, перечислите их и укажите, как делить общие расходы.
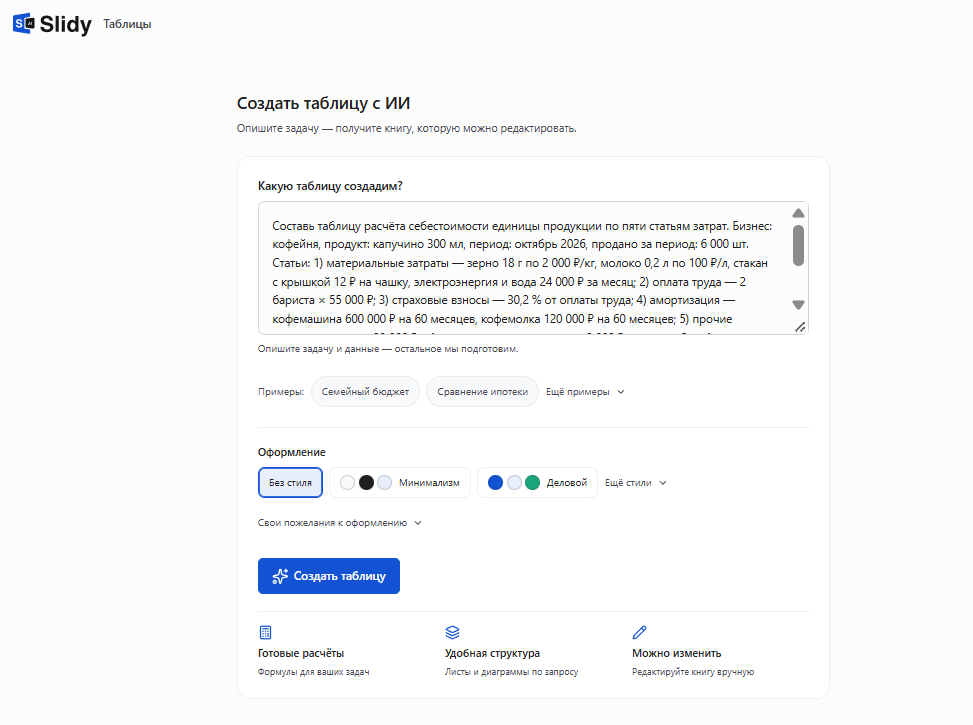
Составь таблицу расчёта себестоимости единицы продукции по пяти статьям затрат. Бизнес: [кофейня / мастерская / салон], продукт: [капучино 300 мл], период: [октябрь 2026], продано за период: [6 000] шт. Статьи: 1) материальные затраты — [ингредиенты и упаковка на 1 шт. с ценами], [электроэнергия и вода за месяц]; 2) оплата труда — [число сотрудников × зарплата]; 3) страховые взносы — [30,2] % от оплаты труда; 4) амортизация — [оборудование: стоимость и срок службы в месяцах]; 5) прочие затраты — [аренда, связь, уборка за месяц]. Столбцы: статья, расчёт, за месяц, на 1 единицу. Итоги: себестоимость за месяц и на единицу. Ниже — цена [250] ₽, прибыль с единицы, наценка (прибыль ÷ себестоимость) и маржа (прибыль ÷ цена) в процентах. Формулы — в ячейках, ячейки для ввода выдели цветом.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт в раздел «Таблицы» → «Начать с ИИ» и получить таблицу себестоимости со своими цифрами.
Собрать таблицу себестоимости по пяти статьям затрат
Что получается в итоге: таблица себестоимости было / стало
расходы кофейни за месяц списком в заметках. Аренда, зарплаты и закупки вперемешку, и неясно, сколько стоит одна чашка.
таблица из пяти статей со столбцами «расчёт», «за месяц» и «на 1 чашку», итог 114,20 ₽ и строки наценки и маржи при цене 250 ₽.
Ограничения и частые ошибки в расчёте себестоимости
- Забывают страховые взносы с зарплаты, которые в примере добавляют 5,54 ₽ к чашке.
 Чего точно не стоит делать
- Не учитывают амортизацию оборудования, хотя оно изнашивается каждый месяц.
Чего точно не стоит делать
- При расчёте фактической себестоимости делят постоянные затраты на плановый объём продаж, а не на фактический.
Чего точно не стоит делать
- Сравнивают с ценой производственную себестоимость вместо полной.
Чего точно не стоит делать
- Путают наценку и маржу.
Чего точно не стоит делать
- Ждут, что элементы затрат отменят вместе с ПБУ 10/99, хотя ФСБУ 10/2026 их сохраняет.
Здесь управленческий расчёт для цены. В бухгалтерском и налоговом учёте свои правила (ФСБУ 5/2019, ст. 318 НК РФ), подробнее о них в статье.
Что сделать прямо сейчас
Выпишите затраты за прошлый месяц по пяти статьям, разделите сумму на количество проданных единиц и сравните с ценой.
Собрать таблицу себестоимости по пяти статьям затрат
В Slidy можно собрать таблицу себестоимости по своим затратам и скачать её в Excel.
 Понравилось? Поделитесь — это помогает.



 13 минут