Короткий ответ: обязательна ли ТОРГ-12 в 2026 году
Нет, ТОРГ-12 необязательна, но и не запрещена. Товарная накладная в 2026 году оформляется на бланке ТОРГ-12, на своей форме или в виде УПД. Через операторов ЭДО структурированным файлом отгрузку теперь оформляют только УПД 5.03, а электронный формат ТОРГ-12 не действует с 1 января 2026 года. Основная ставка НДС для отгрузок 2026 года составляет 22 %.
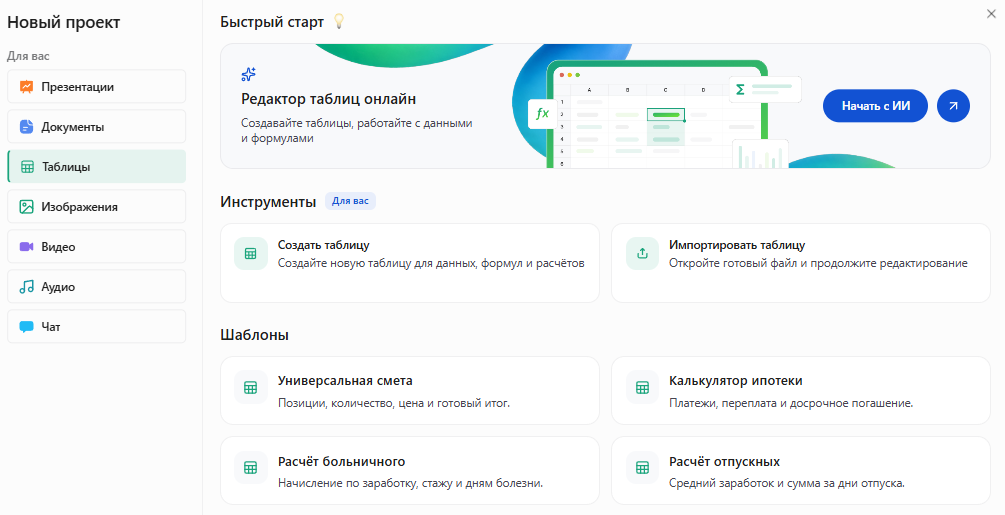
В Slidy можно описать в разделе «Таблицы» → «Начать с ИИ» стороны, товары, цены и ставку НДС и получить накладную с посчитанными суммами, которую останется проверить и подписать.
Сделать накладную с реквизитами 2026 года и выгрузить в Excel
Что говорит закон: ст. 9 закона 402-ФЗ о товарной накладной
- Отгрузку, как любой факт хозяйственной жизни, оформляют первичным учётным документом (ч. 1 ст. 9 закона от 06.12.2011 № 402-ФЗ).
- Ч. 2 ст. 9 называет семь обязательных реквизитов.
- Документ составляют при совершении операции или сразу после неё (ч. 3), формы определяет руководитель (ч. 4).
- Документ бывает бумажным и (или) электронным с подписью (ч. 5), в исправлении ставят дату и подписи (ч. 7).
- С 1 января 2013 года формы из альбомов унифицированных форм необязательны (информация Минфина № ПЗ-10/2012).
- ТОРГ-12 (ОКУД 0330212) по постановлению Госкомстата от 25.12.1998 № 132 применяют по желанию.
- Первичные учётные документы хранят не менее пяти лет после отчётного года (ч. 1 ст. 29).
Проверено: ноябрь 2026, тексты закона 402-ФЗ и постановления № 132.
Закон требует не бланк, а документ с обязательными реквизитами, составленный вовремя. Форму компания выбирает сама и закрепляет в учётной политике, так что бумажная ТОРГ-12 законна и сейчас.
Семь обязательных реквизитов товарной накладной
- Наименование документа.
- Дата составления.
- Наименование организации или ИП, составивших документ.
- Содержание операции, здесь это отгрузка товара.
- Количество и стоимость с единицами измерения.
- Должности тех, кто отпустил и принял товар.
- Их подписи с фамилиями и инициалами.
Номер, ИНН, банковские реквизиты, коды ОКПО и ОКЕИ и печать закон не требует, их добавляют для удобства.
ТОРГ-12: два экземпляра и кто подписывает
По указаниям к постановлению № 132 ТОРГ-12 составляют в двух экземплярах: первый поставщику для списания, второй покупателю для оприходования.
От поставщика подписывают разрешивший отпуск груза, главный бухгалтер и отпустивший груз. От покупателя расписывается грузополучатель, при получении по доверенности указывают её номер и дату.
Чем заменить ТОРГ-12 в 2026 году: четыре варианта
Чем заменить ТОРГ-12 в 2026 году: четыре законных варианта
Проверено: ноябрь 2026, ММВ-20-3/96@, ЕД-7-26/970@.
Если вы платите НДС и работаете через ЭДО, оформляйте УПД со статусом 1. Если ЭДО нет, подойдёт бумажная ТОРГ-12 или своя форма плюс счёт-фактура.
УПД со статусом 1 и статусом 2
Со статусом 1 УПД служит и счётом-фактурой, и передаточным документом, его выбирают плательщики НДС. Со статусом 2 это только передаточный документ, например у продавца без НДС. УПД построен на форме счёта-фактуры, поэтому её изменения 2026 года касаются и УПД со статусом 1.
Электронная товарная накладная после 1 января 2026
Приказ ФНС от 20.01.2025 № ЕД-7-26/28@ с 01.01.2026 отменил электронные форматы товарной накладной (№ ММВ-7-10/551@) и акта (№ ММВ-7-10/552@). Бумажные формы он не затрагивает, неформализованные электронные документы допускает ч. 5 ст. 9 закона 402-ФЗ.
Формула расчёта: суммы и НДС 22 % в товарной накладной
Сумма без НДС = Цена × Количество; НДС = Сумма без НДС × 22 / 100; Сумма с НДС = Сумма без НДС + НДС.
Цена берётся за единицу без налога, а количество указывают в единицах измерения по ОКЕИ. Ставка 22 % действует для отгрузок с 01.01.2026 (п. 3 ст. 164 НК РФ в ред. закона от 28.11.2025 № 425-ФЗ). В примере НДС считается по каждой строке с точностью до копеек, итог равен сумме строк и пишется цифрами и прописью.
Продавец без НДС ставит в графах налога прочерки либо пишет «Без НДС», и итог равен сумме без НДС. Если цена уже с налогом, НДС = Сумма с НДС × 22 / 122. Ставки 10 %, а на УСН 5 % и 7 % указывают по строке товара.
Пример расчёта: товарная накладная на три позиции
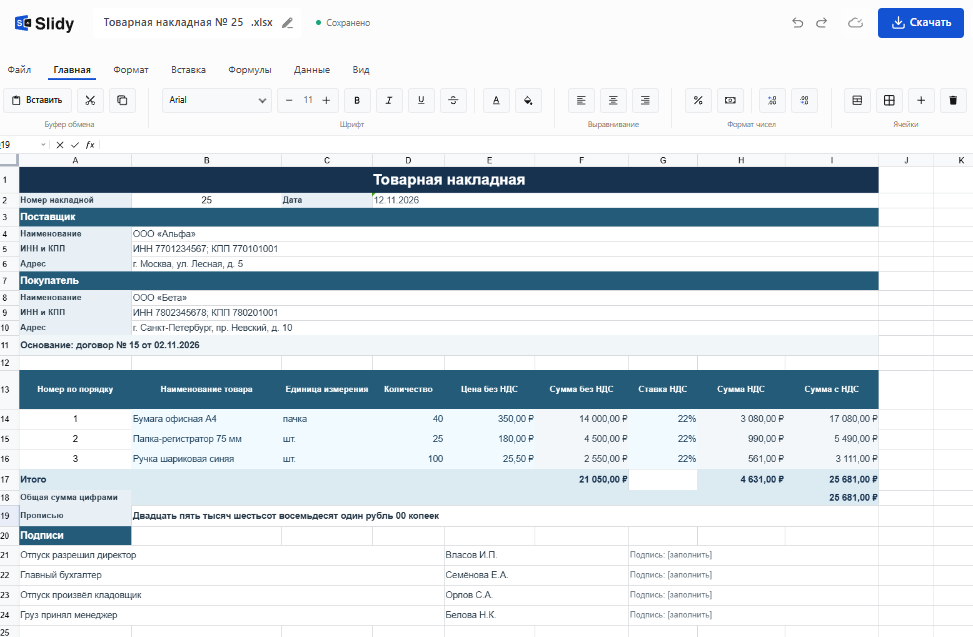
ООО «Альфа», плательщик НДС, 12.11.2026 отгружает ООО «Бета» канцтовары по договору № 15 от 02.11.2026 (данные условные).
Пример расчёта товарной накладной с НДС 22 %, данные условные
Проверено: ноябрь 2026.
Итог прописью: «Двадцать пять тысяч шестьсот восемьдесят один рубль 00 копеек».
Обе проверки, 21 050,00 × 22 % и 25 681,00 × 22 / 122, дают те же 4 631,00 ₽. По ставке 20 % вышло бы 4 210,00 ₽ НДС и 25 260,00 ₽ итого, на 421,00 ₽ меньше. При освобождении от НДС итог равен 21 050,00 ₽.
Готовый промпт: накладная по вашим данным
Суммы и ставку сверьте с формулой выше, реквизиты сторон с договором.
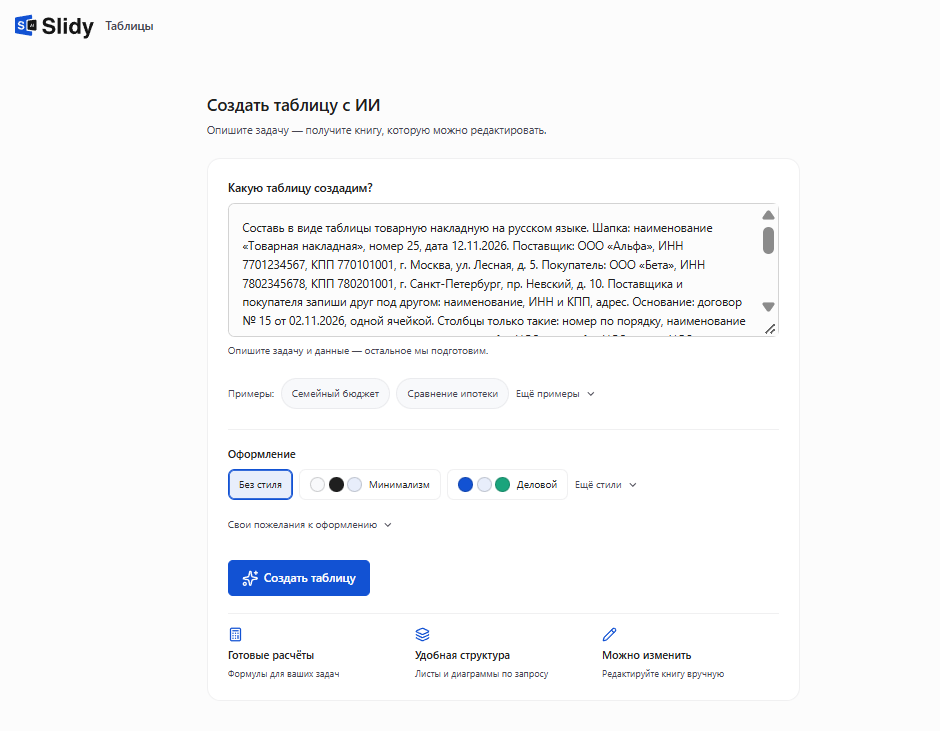
Составь в виде таблицы товарную накладную на русском языке. Шапка: наименование «Товарная накладная», номер [номер], дата [дд.мм.гггг]. Поставщик: [наименование, ИНН, КПП, адрес]. Покупатель: [наименование, ИНН, КПП, адрес]. Поставщика и покупателя запиши друг под другом: наименование, ИНН и КПП, адрес. Основание: [договор или счёт, номер и дата], одной ячейкой. Столбцы только такие: номер по порядку, наименование товара, единица измерения, количество, цена без НДС, сумма без НДС, ставка НДС, сумма НДС, сумма с НДС. Позиции: [наименование, единица измерения, количество, цена без НДС; каждый товар с новой строки]. Ставка НДС: [22 %, 10 %, 5 %, 7 % или Без НДС]. Для каждой строки посчитай формулами сумму без НДС, сумму НДС с точностью до копеек и сумму с НДС. Внизу посчитай итоги и укажи общую сумму цифрами и прописью. Ниже оставь строки подписей: отпуск разрешил, главный бухгалтер, отпуск произвёл, груз принял, каждая с должностью и расшифровкой. Коды, упаковку, массу и ОКПО не добавляй. Номер накладной, номера строк и количество запиши целыми числами без запятых. Дату запиши текстом. Используй только данные из этого запроса: ничего не придумывай, а если данных нет, оставь [заполнить].
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
В Slidy можно вставить этот промпт в раздел «Таблицы» → «Начать с ИИ» и получить накладную с посчитанными суммами.
Сделать накладную с реквизитами 2026 года и выгрузить в Excel
Что изменилось в этом году: товарная накладная в 2026 году
Товарная накладная в 2026 году: что изменилось и с какой даты
Проверено: ноябрь 2026, ЕД-7-26/28@, ст. 145, ст. 169, № 26.
Чек-лист ошибок 2026:
- Переделывать подписанные бумажные ТОРГ-12 (отменён только электронный формат).
- Отправлять электронную ТОРГ-12 по старому формату.
- Ставить 20 % на отгрузку 2026 года (п. 3 ст. 164 НК РФ).
- Писать «Без НДС» на УСН, не проверив порог 20 млн ₽.
- Датировать накладную задним числом (ч. 3 ст. 9 закона 402-ФЗ).
- Не оформить накладную совсем. Отсутствие первичного учётного документа — грубое нарушение правил учёта по ст. 120 НК РФ, штраф 10 000 ₽, за несколько периодов 30 000 ₽, при занижении базы 20 % неуплаченного налога, но не меньше 40 000 ₽.
Что сделать прямо сейчас
Выберите вариант из четырёх и закрепите форму в учётной политике. Затем составьте накладную по своим данным и поставьте ставку 22 %.
Сделать накладную с реквизитами 2026 года и выгрузить в Excel
В Slidy можно собрать накладную по своим реквизитам и товарам в разделе «Таблицы» → «Начать с ИИ» и скачать её в Excel.
 Понравилось? Поделитесь — это помогает.



 7 минут