Короткий ответ: как рассчитать ипотеку
Рассчитать ипотеку можно по формуле аннуитетного платежа: платёж = сумма кредита × месячная ставка × (1 + месячная ставка)^число месяцев / ((1 + месячная ставка)^число месяцев − 1). Пример: кредит 4 000 000 ₽ на 20 лет под условные 12 % годовых — платёж 44 043,45 ₽ в месяц, переплата около 6,57 млн ₽. Точный график даёт банк в договоре, а свой расчёт — это ориентир и способ его проверить.
В Slidy можно открыть готовый шаблон таблицы «Калькулятор ипотеки», подставить свои сумму, ставку и срок и выгрузить расчёт в Excel.
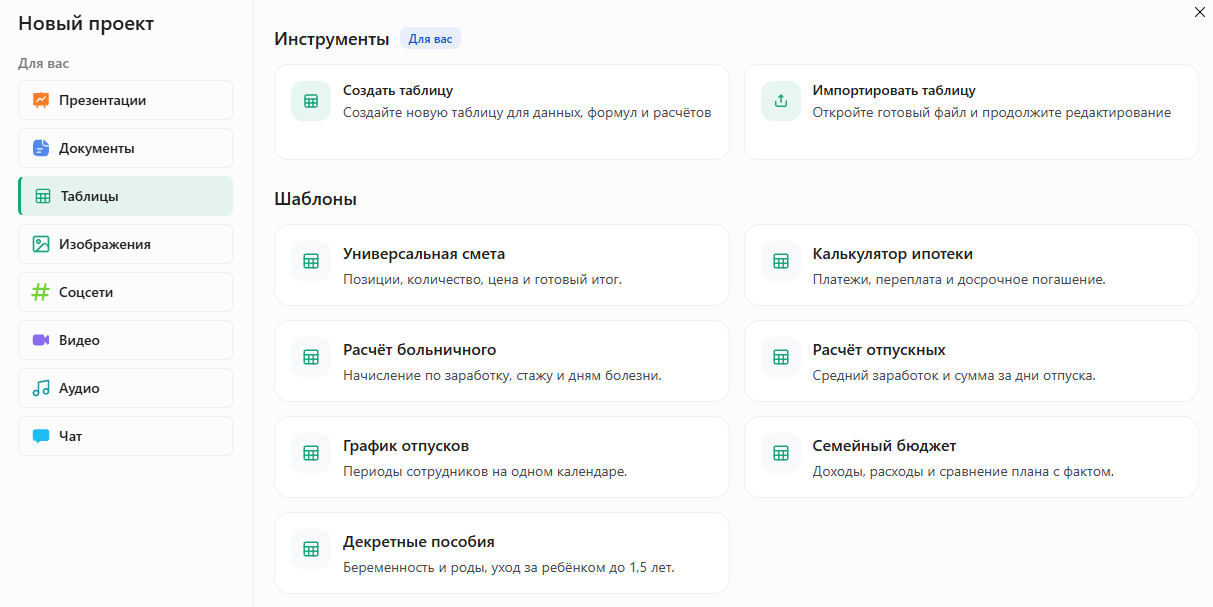
Соберите таблицу с формулами ипотеки и подставьте свои цифры
Формула расчёта ипотеки: аннуитетный платёж
Обычно ипотеку выдают с аннуитетным платежом: он одинаковый весь срок кредита.
A = P × r × (1 + r)^n / ((1 + r)^n − 1)
- A — ежемесячный платёж.
- P — сумма кредита.
- r — месячная ставка: годовая процентная ставка / 12 / 100.
- n — срок в месяцах.
В Excel то же самое считает функция: =ПЛТ(ставка/12; срок_в_месяцах; −сумма_кредита). Ставку в ячейке записывают в процентах (12 %) или в долях (0,12). Если записать просто 12, функция выдаст платёж около 4 млн ₽ — примерно в 90 раз больше верного.
Какие цифры нужны для расчёта
Из цены жилья и взноса получается сумма кредита, дальше нужны ставка и срок. Всего вводных четыре: стоимость недвижимости, первоначальный взнос, годовая ставка и срок. Ставку берите из предложения или договора своего банка.
Из чего складывается переплата
Переплата = сумма всех платежей − сумма кредита, то есть проценты по кредиту за весь срок. Проценты каждый месяц начисляются на остаток долга: остаток × месячная ставка. Поэтому в начале платёж почти целиком уходит в проценты. В нашем примере из 44 043,45 ₽ первого платежа 40 000 ₽ — проценты и только 4 043,45 ₽ — основной долг. Страховку, оценку и комиссии формула не учитывает — их считают отдельно.
Чем отличается дифференцированный платёж
Основной долг гасится равными долями (P / n), проценты — на остаток, поэтому платёж каждый месяц становится меньше. На тех же цифрах первый платёж — 56 666,67 ₽, а переплата — 4 820 000 ₽ против ≈ 6,57 млн ₽ при аннуитете. Вид платежа задаёт банк.
Пример расчёта: ипотека 4 млн ₽ на 20 лет
Цифры условные, ставка условная — это не предложение банка. Посчитано по формуле аннуитета, проверяет редакция.
Вводные: квартира 5 000 000 ₽, первоначальный взнос 1 000 000 ₽ (20 %), кредит P = 4 000 000 ₽, ставка 12 % годовых (r = 0,01), срок 20 лет (n = 240).
- (1 + 0,01)^240 ≈ 10,8926.
- A = 4 000 000 × 0,01 × 10,8926 / 9,8926 = 44 043,45 ₽.
- Все платежи: 44 043,45 × 240 = 10 570 428 ₽, переплата — 6 570 428 ₽. По графику выходит на несколько рублей меньше: последний платёж корректирующий — 44 038,85 ₽.
Пример расчёта ипотеки: условные цифры
Первые строки графика платежей:
Первые платежи по графику
Калькулятор ипотеки
В Slidy можно подставить в шаблон «Калькулятор ипотеки» свои цифры — сумму, ставку, срок и досрочные платежи — и получить платёж, проценты за весь срок (это и есть переплата) и таблицу для Excel.
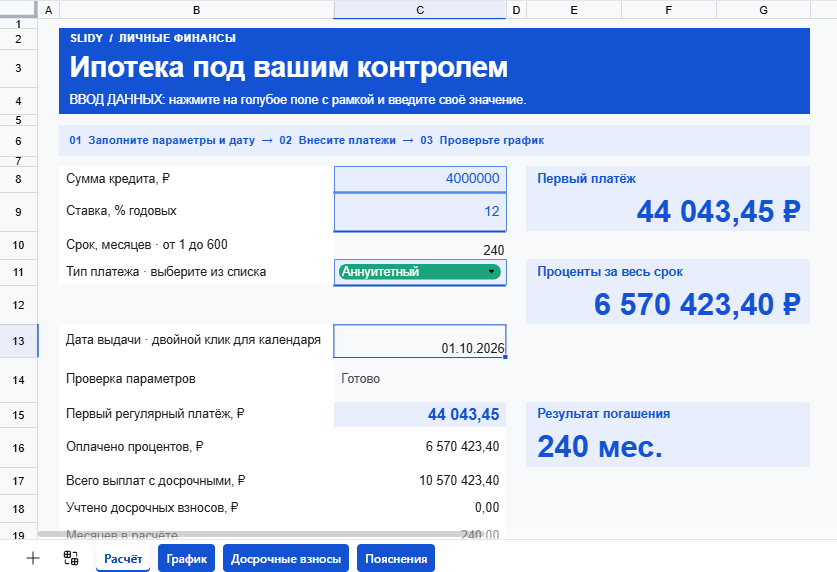
Соберите таблицу с формулами ипотеки и подставьте свои цифры
Как рассчитать ипотеку на квартиру с первоначальным взносом
Взнос вычитают из цены: в формулу идёт только сумма кредита. На той же квартире:
Минимальный взнос зависит от банка и программы.
Как срок меняет платёж и переплату
Те же 4 000 000 ₽ под условные 12 % при разном сроке кредита:
- 15 лет — платёж 48 006,72 ₽, переплата ≈ 4,64 млн ₽;
- 20 лет — 44 043,45 ₽ и ≈ 6,57 млн ₽;
- 25 лет — 42 128,97 ₽ и ≈ 8,64 млн ₽.
Лишние 5 лет снижают платёж меньше чем на 2 000 ₽, а переплату увеличивают примерно на 2 млн ₽.
Досрочное погашение: срок или платёж — что выгоднее
По процентам выгоднее сократить срок, по ежемесячной нагрузке — уменьшить платёж. При взносе 500 000 ₽ сокращение срока экономит 2,78 млн ₽ на процентах, уменьшение платежа — 0,77 млн ₽.
Если внести досрочный взнос в дату очередного платежа, он целиком уменьшает основной долг, и проценты дальше считаются с меньшего остатка. Если в другой день, банк сначала удержит проценты за прошедшие дни, а остальное пойдёт в основной долг (ч. 6 ст. 11 Федерального закона № 353-ФЗ «О потребительском кредите (займе)»).
О взносе нужно уведомить банк не меньше чем за 30 календарных дней, если договор не устанавливает более короткий срок (ч. 4 ст. 11).уточняется: эксперт: сверить
Досрочное погашение 500 000 ₽ после 12-го платежа: срок или платёж (условные цифры)
По процентам выгоднее сокращение срока, по ежемесячной нагрузке — уменьшение платежа. Решение за вами.
Почему сокращение срока экономит больше
Платёж остаётся прежним, поэтому долг убывает быстрее и проценты начисляются меньше месяцев: в примере кредит закрывается за 166 месяцев вместо 240. При уменьшении платежа срок тот же, долг убывает медленнее — экономия в 3,6 раза меньше.
Когда разница между вариантами исчезает
Если после уменьшения платежа продолжать вносить прежнюю сумму, а разницу — снова досрочно, итог почти совпадёт с сокращением срока. При этом обязательный платёж по договору останется ниже. И чем раньше досрочный взнос, тем больше экономия: проценты считаются с остатка. Порядок подачи заявления и дату списания смотрите в своём договоре.
Как проверить расчёт банка своей таблицей в Excel
В своей таблице видны формулы, досрочные взносы можно вписать в нужные месяцы и сверить каждую строку с графиком платежей банка.
- Заведите ячейки вводных: сумма кредита, ставка, срок.
- Платёж: =ПЛТ(ставка/12; срок; −сумма).
- Строки графика платежей: проценты = остаток × ставка/12, основной долг = платёж − проценты, затем новый остаток. Функции ПРПЛТ и ОСПЛТ дают те же цифры с точностью до копеек, но только без досрочных взносов: они считают по исходному графику.
- Столбец «досрочно» — его вычитают из остатка.
- Итог — проценты по кредиту за весь срок, это сумма столбца процентов.
Проверка: на цифрах примера ПЛТ должна дать 44 043,45.
Составь таблицу расчёта ипотеки с формулами. Вводные: сумма кредита [сумма, ₽], ставка [% годовых], срок [месяцев], платёж аннуитетный. Лист 1 — вводные и итог: ежемесячный платёж, сумма всех платежей, переплата. Лист 2 — график по месяцам: номер, платёж, проценты, основной долг, досрочный взнос, остаток долга. Досрочные взносы: [месяц — сумма], пересчёт: [сократить срок / уменьшить платёж]. Покажи экономию на процентах по сравнению с графиком без досрочных взносов. Все значения — формулами, не числами.
— Вставьте в Slidy или в любую нейросеть
 Slidy
 ChatGPT
 Claude
 Gemini
Почему свой расчёт расходится с графиком банка
Формула считает равными месяцами, а банк — по фактическому числу дней в периоде. Поэтому платежи и распределение между процентами и основным долгом могут немного отличаться. Копейки от округления банк обычно собирает в последнем платеже. Если разница заметно больше, сверьте ставку, дату выдачи и включённые в платёж услуги и задайте вопрос банку.
Ограничения и частые ошибки
 Чего точно не стоит делать
- В формулу подставили годовую ставку вместо месячной. 12 % годовых → r = 0,01, а не 0,12.
- Срок в годах вместо месяцев. 20 лет → n = 240.
- Посчитали от цены квартиры, а не от суммы кредита после первоначального взноса.
- Приняли переплату за полную стоимость. Страховка, оценка и другие расходы в формулу не входят.
- Ждут совпадения с банком до копейки. Свой расчёт предварительный: это не график банка.
Статья и таблица не подбирают банк и программу и не отвечают на вопрос «брать ли ипотеку». Одобренная ставка и сумма известны только из решения банка.
Что сделать прямо сейчас
Возьмите свои цену, первоначальный взнос, ставку и срок — получите платёж и переплату, добавьте досрочные взносы и сохраните таблицу.
Соберите таблицу с формулами ипотеки и подставьте свои цифры
В Slidy можно собрать такой расчёт в шаблоне «Калькулятор ипотеки» и выгрузить в Excel.
 Понравилось? Поделитесь — это помогает.



 8 минут